SARL de famille, SCI ou EURL : quelle structure LMNP ?
LMNP et structure juridique : de quoi parle-t-on exactement ?
Avant d'entrer dans le détail des structures, il faut clarifier deux termes qu'on emploie souvent de travers.
Le LMNP (loueur en meublé non professionnel) n'est pas une société ni un statut juridique. C'est un régime fiscal qui s'applique quand vous louez un logement meublé sans que cette activité franchisse certains seuils. Vos loyers sont alors imposés dans la catégorie des bénéfices industriels et commerciaux (BIC), et non dans celle des revenus fonciers réservée à la location nue. C'est cette qualification commerciale qui ouvre l'accès à l'amortissement, le mécanisme qui fait toute la force du meublé.
La structure juridique, c'est le contenant : détenir le bien en votre nom, ou via une société (SCI, EURL, SARL de famille). Le régime fiscal LMNP peut s'appliquer que vous soyez en nom propre ou dans certaines sociétés, mais pas dans toutes. Et c'est précisément là que le choix devient décisif.
Autrement dit, la vraie question n'est pas « LMNP ou société ? » mais « avec quelle structure vais-je pouvoir conserver la fiscalité avantageuse du meublé, tout en organisant la détention et la transmission comme je le souhaite ? ».
Le piège de la SCI pour la location meublée
Commençons par le malentendu le plus répandu, parce qu'il coûte cher à ceux qui tombent dedans.
La SCI, société civile immobilière, est faite pour détenir et gérer un patrimoine immobilier. Son objet est civil par nature. Or la location meublée est, au sens fiscal, une activité commerciale. Les deux logiques se heurtent.
Concrètement, si une SCI à l'impôt sur le revenu se met à louer en meublé de façon habituelle, elle bascule automatiquement à l'impôt sur les sociétés, sans retour possible. Ce basculement est prévu par l'article 206, 2 du Code général des impôts (texte sur Légifrance). La jurisprudence et la doctrine admettent une tolérance quand les recettes meublées restent marginales, mais dès que le meublé devient l'activité réelle, la requalification tombe.
Résultat : vous vouliez la transparence de l'IR et le régime des plus-values des particuliers, et vous vous retrouvez à l'IS. Ce n'est pas forcément une catastrophe, mais ce n'est presque jamais ce que le loueur avait en tête au départ.
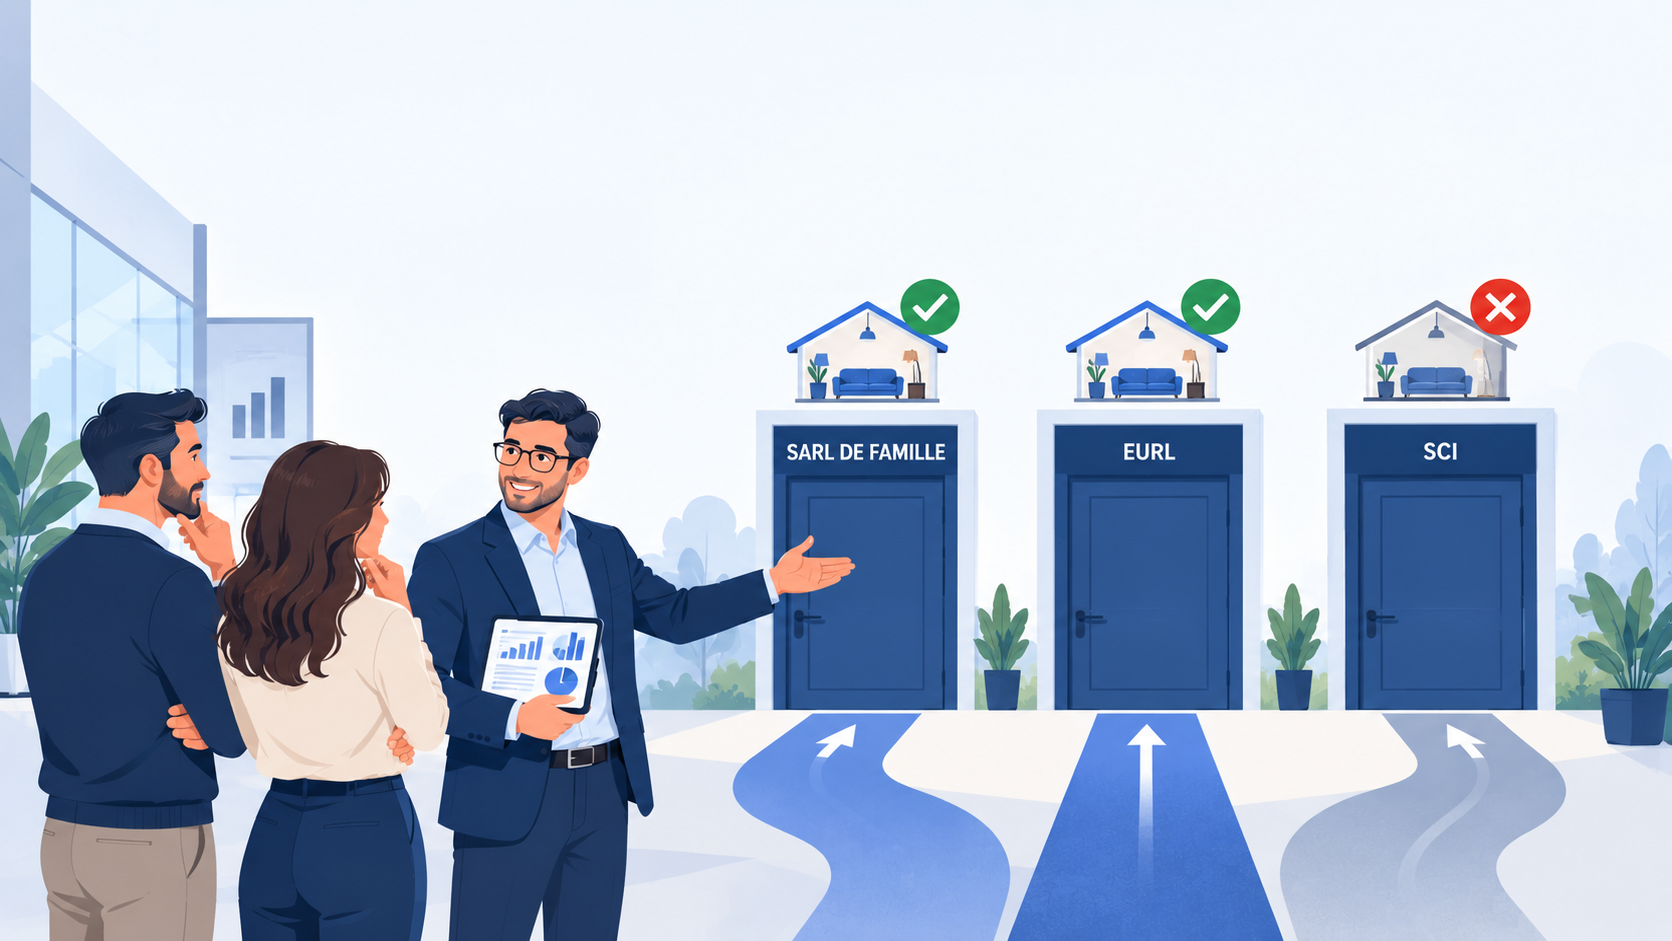
La SCI reste un excellent outil, mais pour la location nue, la détention de murs professionnels, ou l'organisation d'un patrimoine familial non meublé. Pour du meublé, elle est structurellement inadaptée si vous tenez à rester à l'IR.
Retenez ce point : on ne fait pas de LMNP en SCI à l'IR. Si un intervenant vous propose ce montage sans vous alerter sur le basculement à l'IS, c'est un signal qu'il faut demander un deuxième avis.
La SARL de famille : la structure taillée pour le meublé à plusieurs
Voici la vraie alternative à la SCI quand on veut louer meublé à plusieurs.
La SARL de famille n'est pas une forme juridique distincte : c'est une SARL classique dont tous les associés appartiennent à la même famille et qui opte pour le régime des sociétés de personnes. Cette option est prévue par l'article 239 bis AA du CGI (texte sur Légifrance ; doctrine BOFiP BOI-IS-CHAMP-20-20-10).
Trois caractéristiques la rendent particulièrement pertinente pour le LMNP.
Elle reste à l'IR sans limite de durée. Là où une EURL, une SASU ou une SARL ordinaire ne peuvent opter pour l'IR que cinq exercices avant de revenir à l'IS, la SARL de famille conserve la transparence fiscale tant que le lien familial et l'activité éligible perdurent. C'est sa singularité la plus précieuse.
Elle conserve le régime BIC du meublé, avec l'amortissement. Chaque associé déclare sa quote-part de résultat en BIC. La société étant au régime réel, elle amortit le bien et le mobilier, ce qui réduit fortement le bénéfice imposable pendant de longues années.
Elle relève du régime des plus-values des particuliers à la revente. Contrairement à une société à l'IS, la SARL de famille bénéficie des abattements pour durée de détention.
Les conditions à respecter sont strictes. Les associés doivent tous être parents en ligne directe (parents-enfants), frères et sœurs, conjoints mariés ou partenaires de PACS. L'entrée d'un associé extérieur à ce cercle familial fait perdre l'option et renvoie la société à l'IS. L'activité doit rester commerciale : le meublé est éligible, la location nue ne l'est pas. Enfin, l'option requiert l'accord unanime des associés.
Un point de vigilance que j'insiste toujours à signaler : le divorce d'un couple associé, ou le décès d'un frère associé dont les parts passent à un tiers hors du cercle familial, peut faire tomber le régime. La composition du capital se surveille dans le temps, elle ne se règle pas une fois pour toutes à la création.
L'EURL : la solution pour investir seul en meublé via une société
Si vous investissez seul et que vous voulez tout de même passer par une société, l'EURL (entreprise unipersonnelle à responsabilité limitée) est la structure à examiner.
Une EURL dont l'associé unique est une personne physique relève de plein droit du régime des sociétés de personnes, donc de l'IR, avec la fiscalité BIC du meublé et l'amortissement. Vous retrouvez donc les avantages de la SARL de famille, mais dans une configuration à un seul associé.
L'EURL offre plusieurs atouts pour un investisseur individuel : responsabilité limitée aux apports, parts transmissibles, et possibilité d'opter pour l'IS si votre situation l'exige un jour. Attention toutefois : l'option pour l'IS d'une EURL suit le droit commun et n'est plus librement révocable au-delà d'un certain délai.
Le point de bascule est celui de la transmission. Si vous donnez des parts d'EURL à plusieurs enfants, la société devient pluripersonnelle : elle se transforme alors en SARL. Pour qu'elle conserve l'IR sans limite de durée, il faut que cette nouvelle SARL remplisse les conditions de la SARL de famille. Anticiper ce passage dès la création évite bien des complications ultérieures.
En résumé, pour un projet meublé mené seul avec une logique de transmission ultérieure, l'EURL est un choix cohérent, à condition de préparer dès le départ son évolution possible vers une SARL de famille.
Comparatif : SARL de famille, EURL et SCI face au meublé
Le tableau ci-dessous synthétise ce qui distingue vraiment ces structures pour un projet de location meublée. Il est informatif et ne remplace pas une analyse chiffrée de votre situation.
La lecture de ce tableau donne une règle simple. Pour du meublé à plusieurs dans un cadre familial, la SARL de famille. Pour du meublé seul, l'EURL. Pour de la location nue ou un patrimoine non meublé, la SCI. Vouloir faire du meublé en SCI à l'IR, c'est se tromper de contenant.
L'amortissement : le vrai moteur du meublé en société
Que vous soyez en SARL de famille ou en EURL au réel, le levier central reste le même : l'amortissement.
Le principe est le suivant. L'administration considère que votre bien et votre mobilier se déprécient avec le temps. Chaque année, vous déduisez de vos loyers une fraction de leur valeur, comme une charge, sans avoir réellement décaissé cette somme. Le terrain, lui, ne s'amortit jamais. Le bâti s'amortit par composants sur des durées généralement comprises entre 25 et 40 ans, le mobilier sur 5 à 10 ans.
L'amortissement ne peut pas créer de déficit : il ne réduit le résultat que jusqu'à zéro, pas en dessous (article 39 C du CGI, texte sur Légifrance). La part non déduite n'est pas perdue pour autant : elle se reporte sur les exercices suivants. C'est ce report qui permet, année après année, de neutraliser l'impôt sur les loyers pendant une longue période.
Ce mécanisme explique pourquoi tant d'investisseurs meublés paient peu ou pas d'impôt sur leurs revenus locatifs pendant quinze à vingt-cinq ans. Mais il a une contrepartie récente, souvent découverte trop tard, sur laquelle il faut être parfaitement clair.
La réforme de 2025 : ce que l'amortissement coûte à la revente
Voici le point d'actualité que je considère comme incontournable dans toute réflexion LMNP aujourd'hui.
Jusqu'en 2025, un des grands avantages du meublé au réel était le suivant : vous amortissiez le bien pendant la détention, ce qui allégeait votre impôt annuel, et à la revente, la plus-value se calculait sur le prix d'achat d'origine, sans tenir compte de ces amortissements. Vous gagniez donc sur les deux tableaux.
Ce n'est plus le cas. L'article 84 de la loi de finances pour 2025 (loi n° 2025-127 du 14 février 2025) a créé un nouvel article 150 VB III du CGI (texte sur Légifrance). Pour toute vente signée à compter du 15 février 2025, les amortissements immobiliers déduits pendant la location sont désormais réintégrés dans le calcul de la plus-value : le prix d'acquisition est minoré du cumul des amortissements pratiqués. Mécaniquement, la plus-value imposable augmente, et l'impôt suit.
Quelques précisions qui comptent. La règle s'applique aux amortissements déduits même avant 2025, dès lors que la vente intervient après le 15 février 2025 : il n'y a pas de clause protégeant les amortissements historiques. En revanche, les amortissements du mobilier ne sont pas réintégrés, et certaines résidences services agréées (étudiantes, seniors, EHPAD, personnes handicapées) sont expressément exonérées de la réintégration.
Ce que cela change dans votre décision : l'avantage du meublé au réel se concentre désormais sur la phase de détention, plus sur la sortie. Plus vous conservez le bien longtemps, plus les abattements pour durée de détention viennent atténuer cette plus-value gonflée. Sur une détention courte, en revanche, l'addition à la revente peut surprendre. C'est un calcul qui doit se faire sur la durée réelle de votre projet, structure par structure.
Cas client : un choix qui change la donne (exemple anonymisé)
Pour rendre tout cela concret, voici une situation représentative de ce que nous traitons au cabinet. Les chiffres sont volontairement arrondis et l'identité modifiée.
Un couple de la région de Valence, tous deux salariés dans une tranche d'imposition à 30 %, souhaitait acheter deux appartements pour les louer meublés et, à terme, les transmettre à leurs deux enfants. Leur premier réflexe, inspiré d'un article généraliste, avait été de créer une SCI « pour la transmission ». Personne ne les avait alertés sur le fait que la location meublée ferait basculer cette SCI à l'IS, leur faisant perdre le régime des plus-values des particuliers et compliquant leur logique patrimoniale.
Après avoir posé le projet et simulé les scénarios, nous les avons orientés vers une SARL de famille associant les deux parents. Ce montage leur a permis de conserver l'IR sans limite de durée, d'amortir les deux biens pour réduire l'impôt sur les loyers pendant la phase de constitution du patrimoine, et d'organiser une donation progressive de parts aux enfants au fil des années. Le choix de la structure ne relevait pas d'un détail administratif : il conditionnait toute la cohérence fiscale et successorale de leur projet.
Ce cas illustre une conviction que j'assume : le bon contenant ne se devine pas, il se chiffre, projet par projet.
Comment trancher pour votre situation
Il n'existe pas de structure universellement meilleure. Le choix dépend de trois questions que je pose systématiquement.
Combien serez-vous ? Seul, l'EURL est la voie naturelle pour passer en société. À plusieurs et en famille, la SARL de famille s'impose. Pour de la location nue, la SCI reprend tout son sens.
Quel est votre horizon ? Conservation longue et transmission plaident pour une structure à l'IR avec amortissement, en intégrant l'effet de la réforme de 2025 sur la plus-value. Un projet de revente à moyen terme demande un calcul plus fin de la sortie.
Quel est votre objectif patrimonial ? Percevoir des revenus complémentaires, préparer la retraite, transmettre à vos enfants : chaque finalité pèse différemment sur l'arbitrage entre les structures et entre l'IR et l'IS.
La réponse tient rarement dans un tableau générique. Elle tient dans une simulation appliquée à vos chiffres, votre tranche d'imposition, votre durée de détention et votre projet familial.
Se faire accompagner à Valence pour structurer votre projet meublé
Le choix d'une structure pour du LMNP engage votre fiscalité sur des années, et parfois sur toute la durée de détention du bien. Une erreur de contenant, comme la SCI à l'IR pour du meublé, peut vous priver d'avantages substantiels ou vous imposer un régime que vous n'aviez pas choisi.
Chez Strata, cabinet d'expertise comptable à Valence, nous accompagnons les investisseurs et dirigeants de la Drôme et de l'Ardèche dans ces décisions. Notre approche repose sur le conseil et sur l'exploitation de vos données : avant de créer quoi que ce soit, nous simulons les scénarios pour vous montrer, chiffres à l'appui, ce que chaque structure change pour votre impôt annuel, votre plus-value à la revente et votre transmission.
Si vous préparez un investissement meublé, ne validez pas votre structure sans en avoir parlé. Contactez le cabinet pour un premier échange : nous chiffrons vos options et vous repartez avec un montage sécurisé et adapté à votre projet.
En résumé
Le LMNP est un régime fiscal, pas une société. La question du contenant est donc décisive. Pour louer meublé en gardant l'IR et l'amortissement, la SARL de famille (à plusieurs, en famille) et l'EURL (seul) sont les bonnes structures. La SCI à l'IR, elle, bascule automatiquement à l'IS dès qu'elle loue en meublé de façon habituelle : elle reste réservée à la location nue et au patrimoine non meublé. La réforme de 2025 a par ailleurs déplacé l'avantage du meublé vers la phase de détention en réintégrant les amortissements dans la plus-value à la revente. Chaque projet mérite une simulation dédiée, et c'est précisément ce que nous faisons au cabinet.
FAQ
Peut-on faire du LMNP dans une SCI ?Pas en conservant l'IR. Une SCI à l'impôt sur le revenu qui loue en meublé de façon habituelle bascule automatiquement à l'impôt sur les sociétés (article 206, 2 du CGI). Elle perd alors le régime des plus-values des particuliers. Pour du meublé en société tout en restant à l'IR, la SARL de famille ou l'EURL sont adaptées.
Quelle est la différence entre une SARL de famille et une SCI pour louer meublé ?La SARL de famille conserve l'IR sans limite de durée grâce à l'article 239 bis AA du CGI et permet la location meublée avec amortissement. La SCI à l'IR ne peut pas louer meublé sans basculer à l'IS. Les deux structures ne jouent pas dans la même catégorie pour du meublé.
Qui peut être associé d'une SARL de famille ?Uniquement des membres d'une même famille : parents en ligne directe (parents-enfants), frères et sœurs, conjoints mariés ou partenaires de PACS. L'entrée d'un associé extérieur à ce cercle fait perdre l'option pour l'IR et renvoie la société à l'IS.
L'option pour l'IR d'une SARL de famille est-elle limitée dans le temps ?Non. C'est sa spécificité par rapport à l'option IR de droit commun (EURL, SASU, SARL ordinaire) qui est limitée à cinq exercices. L'option de la SARL de famille se maintient tant que le lien familial et l'activité commerciale éligible perdurent.
Qu'est-ce que la réforme de 2025 change pour la plus-value en LMNP ?Depuis le 15 février 2025, les amortissements immobiliers déduits pendant la location sont réintégrés dans le calcul de la plus-value à la revente (article 84 de la loi de finances 2025, article 150 VB III du CGI). Le prix d'acquisition est minoré du cumul des amortissements, ce qui augmente la plus-value imposable. Les résidences services agréées et les amortissements du mobilier ne sont pas concernés.
EURL ou SARL de famille pour du LMNP ?L'EURL convient à un investisseur seul. La SARL de famille est faite pour investir à plusieurs dans un cadre familial. Si vous êtes seul aujourd'hui mais prévoyez de transmettre à plusieurs enfants, il faut anticiper : la donation de parts d'EURL à plusieurs personnes la transforme en SARL, qui devra remplir les conditions de la SARL de famille pour conserver l'IR sans limite de durée.
Publié le 15 septembre 2026
Modifié le 15 septembre 2026