LMNP 2026 : micro-BIC ou régime réel, comment choisir ?
LMNP : de quoi parle-t-on exactement
Le statut de loueur en meublé non professionnel (LMNP) concerne toute personne qui loue un logement garni des meubles nécessaires à une occupation normale, sans exercer cette activité à titre professionnel. C'est le cas de la grande majorité des particuliers qui investissent dans un studio étudiant, un appartement loué à l'année ou une résidence de services.
Vous relevez du LMNP tant que deux conditions restent réunies : vos recettes locatives meublées ne dépassent pas 23 000 € par an, ou elles restent inférieures aux autres revenus d'activité de votre foyer fiscal. Dès que vous franchissez ces deux seuils en même temps, vous basculez vers le statut de loueur en meublé professionnel (LMP), dont les règles diffèrent sensiblement.
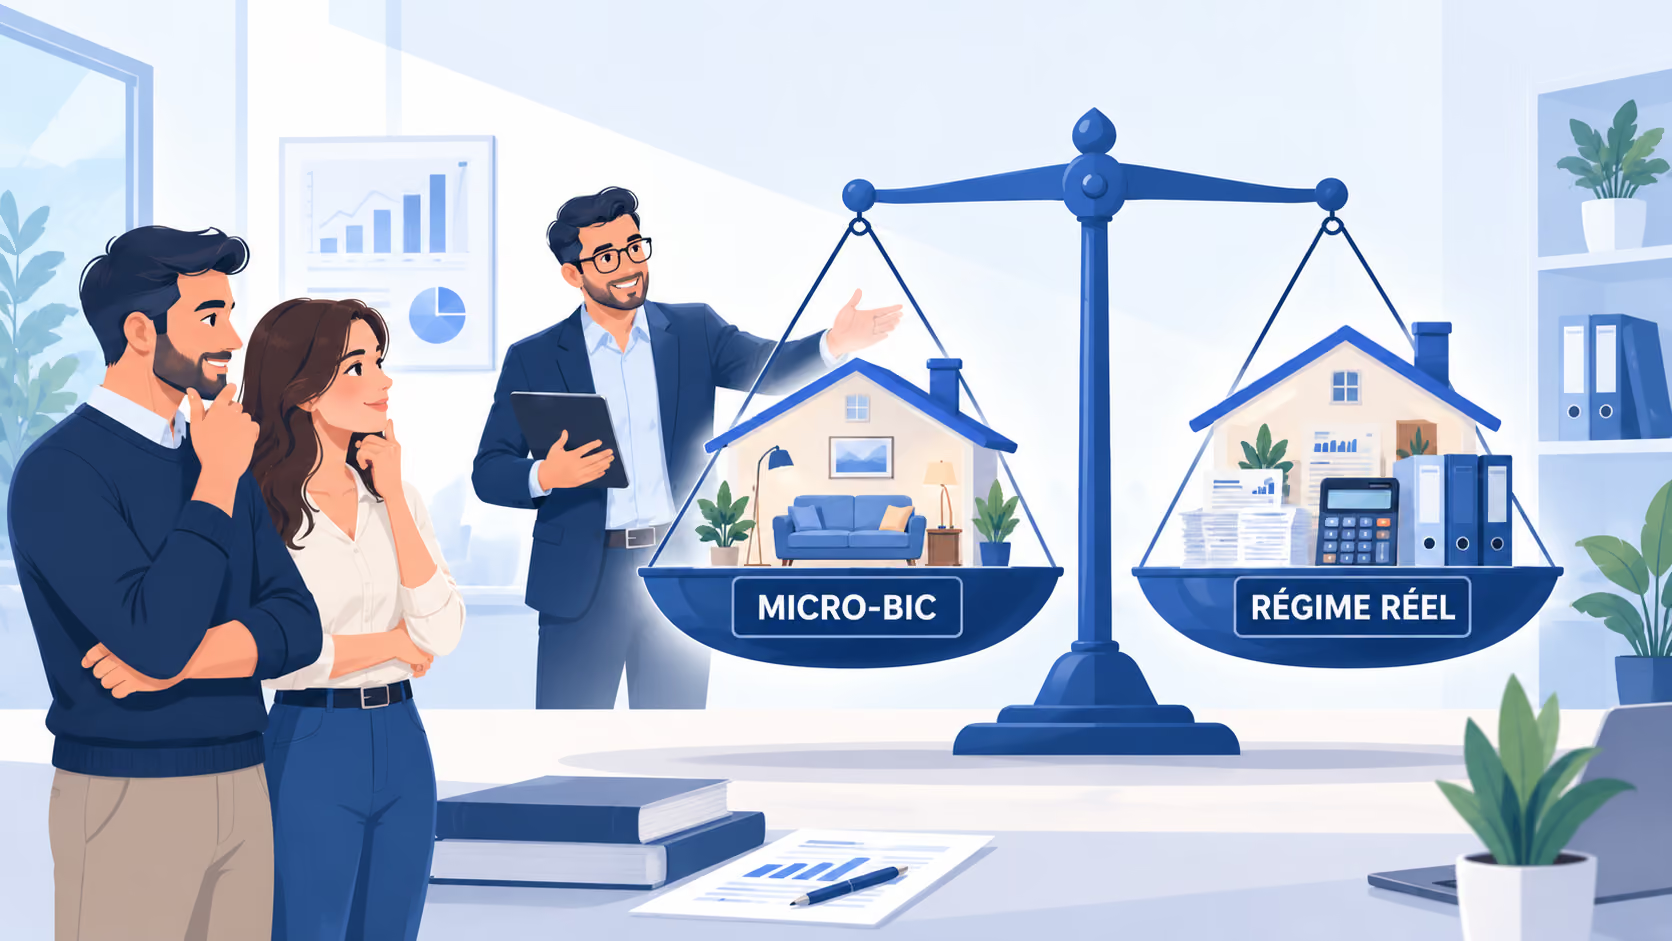
Un point qui surprend souvent : les loyers d'une location meublée ne sont pas des revenus fonciers. Ils entrent dans la catégorie des bénéfices industriels et commerciaux (BIC). C'est cette qualification qui ouvre le choix entre deux régimes d'imposition, le micro-BIC et le régime réel. Et c'est précisément ce choix qui détermine, plus que toute autre décision, la rentabilité fiscale de votre investissement.
Le micro-BIC : la simplicité avant tout
Le micro-BIC est le régime appliqué par défaut tant que vos recettes restent sous un certain plafond. Son principe est d'une grande simplicité : l'administration considère qu'un pourcentage forfaitaire de vos loyers représente vos charges, et vous n'êtes imposé que sur le reste.
Concrètement, vous déclarez le montant brut de vos loyers encaissés, l'administration applique un abattement, et le solde s'ajoute à vos revenus imposables. Vous n'avez aucune charge réelle à justifier, aucune comptabilité à tenir au-delà d'un registre de vos recettes.
Les seuils et abattements en 2026
Les règles ont changé, et il faut désormais distinguer plusieurs situations. Pour les revenus 2026, la <a href="https://www.service-public.gouv.fr/particuliers/vosdroits/F32744" target="_blank" rel="noopener noreferrer">location meublée de longue durée</a> relève du micro-BIC jusqu'à 83 600 € de recettes annuelles, avec un abattement forfaitaire de 50 %. Ce seuil, auparavant fixé à 77 700 €, a été revalorisé pour la période 2026-2028.
La situation est plus dure pour les meublés de tourisme. Depuis la loi dite « Le Meur » du 19 novembre 2024, le meublé de tourisme non classé (type location saisonnière non labellisée) voit son plafond ramené à 15 000 € de recettes et son abattement réduit à 30 %. Le meublé de tourisme classé conserve un traitement plus favorable, aligné sur la longue durée.
Voici la synthèse des règles applicables aux revenus 2026 :
Pour qui le micro-BIC reste pertinent
Le micro-BIC garde tout son intérêt dans un cas de figure précis : quand vos charges réelles sont faibles par rapport à vos loyers. Un studio acheté comptant, sans crédit, sans travaux, avec peu de charges de copropriété, dégage des loyers presque « nets ». L'abattement forfaitaire de 50 % est alors souvent plus généreux que vos charges effectives.
C'est aussi le régime de la tranquillité : pas de bilan, pas de liasse fiscale, pas d'expert-comptable indispensable. Pour un petit patrimoine locatif sans financement, le calcul penche fréquemment en sa faveur.
Le régime réel : plus exigeant, souvent plus avantageux
Le régime réel fonctionne à l'opposé du micro-BIC. Ici, vous ne bénéficiez d'aucun abattement forfaitaire, mais vous déduisez l'intégralité de vos charges réelles de vos loyers. Vous n'êtes imposé que sur le bénéfice qui subsiste une fois toutes ces dépenses retranchées.
La liste des charges déductibles est large : intérêts d'emprunt, taxe foncière, primes d'assurance, charges de copropriété, frais de gestion, honoraires comptables, petits travaux d'entretien. À cela s'ajoute un mécanisme puissant, souvent décisif : l'amortissement.
L'amortissement, le vrai levier du régime réel
L'amortissement consiste à déduire chaque année une fraction de la valeur du bien et du mobilier, pour tenir compte de leur usure théorique dans le temps. Le bâti s'amortit généralement sur plusieurs décennies, le mobilier sur quelques années. Le terrain, lui, ne s'amortit pas.
L'effet est considérable. Sur un appartement de 162 000 € amortissable, la déduction annuelle peut atteindre plusieurs milliers d'euros, sans le moindre décaissement de votre part. C'est une charge « comptable » qui vient réduire, voire annuler, votre bénéfice imposable. Résultat fréquent au réel : un revenu locatif fiscalement nul pendant de longues années, alors même que vous percevez bel et bien vos loyers.
Une règle importante encadre ce dispositif : l'amortissement ne peut pas créer ni aggraver un déficit. Si vos autres charges suffisent déjà à effacer vos loyers, la part d'amortissement non utilisée n'est pas perdue. Elle se reporte sur les exercices suivants, sans limite de durée, jusqu'à ce que vous puissiez l'imputer.
La contrepartie : la réintégration des amortissements à la revente
Le régime réel a longtemps offert un avantage que beaucoup jugeaient trop généreux : on amortissait le bien pendant des années, puis, à la revente, la plus-value se calculait comme pour n'importe quel particulier, sans tenir compte de ces amortissements. Autrement dit, on déduisait deux fois le même euro, une première fois des loyers, une seconde fois de la plus-value. Cette « anomalie » a été corrigée. Pour les cessions réalisées à compter du 15 février 2025, le prix d'acquisition retenu pour calculer la plus-value est désormais minoré des amortissements déduits pendant la période de location.
En clair : ce que vous avez amorti pendant des années vient gonfler votre plus-value imposable au moment de la revente. L'avantage n'a pas disparu, il a changé de nature. Il devient un décalage dans le temps : vous économisez de l'impôt chaque année pendant la détention, et vous en rendez une partie à la sortie.
Deux nuances méritent d'être connues, car elles atténuent la portée de la réforme. D'abord, seuls les loueurs au régime réel sont concernés : au micro-BIC, aucun amortissement n'étant déduit, rien n'est réintégré. Ensuite, certaines résidences de services (étudiantes, seniors, établissements pour personnes handicapées) bénéficient d'une exclusion expresse. Enfin, la plus-value LMNP reste soumise au régime des particuliers, avec les abattements pour durée de détention qui l'exonèrent totalement d'impôt sur le revenu au bout de 22 ans, et de prélèvements sociaux au bout de 30 ans.
Micro-BIC ou réel : la comparaison sur un cas chiffré
Rien ne vaut un exemple pour saisir l'écart. Prenons le cas d'un dirigeant que j'ai accompagné à Valence, dont je modifie les chiffres pour préserver l'anonymat.
La situation. Il a acheté un appartement de deux pièces à Bourg-lès-Valence, financé par un crédit. Il le loue meublé à l'année à une jeune active. Ses recettes s'élèvent à 12 000 € par an.
Voici ce que donnent les deux régimes sur une année type :
Au micro-BIC, ce dirigeant est imposé sur 6 000 €. S'il se situe dans une tranche marginale à 30 %, auxquels s'ajoutent les prélèvements sociaux à 17,2 %, la facture avoisine 2 800 € par an. Au réel, sa base imposable tombe à zéro : il ne paie ni impôt sur le revenu ni prélèvements sociaux sur ces loyers, et il conserve un stock d'amortissement reportable pour les années suivantes.
L'écart, ici, dépasse 2 800 € par an. Sur la durée d'un crédit, la différence se chiffre en dizaines de milliers d'euros. C'est ce type d'écart qui justifie de prendre le temps de comparer, plutôt que de rester au régime par défaut par habitude.
Micro-BIC ou réel : comment choisir selon votre situation
Il n'existe pas de bonne réponse universelle. Le bon régime est celui qui colle à votre situation réelle. Quelques repères permettent d'orienter la décision.
Le régime réel devient presque toujours gagnant lorsque vous avez financé le bien à crédit, quand vous supportez des charges de copropriété élevées, ou quand vous avez engagé des travaux. Les intérêts d'emprunt et l'amortissement suffisent alors, la plupart du temps, à faire disparaître votre bénéfice imposable pendant de longues années.
Le micro-BIC garde l'avantage quand le bien est détenu sans crédit, avec peu de charges, et que vous privilégiez la simplicité administrative. L'abattement forfaitaire dépasse alors vos charges réelles, et vous vous épargnez la tenue d'une comptabilité.
Une règle simple pour dégrossir : si vos charges réelles, amortissement compris, représentent plus de 50 % de vos loyers, le réel est probablement plus intéressant. En dessous, le micro-BIC peut suffire. Mais cette règle ne remplace pas un chiffrage précis, car elle ignore l'effet du report des amortissements et la question de la revente.
Sur le plan pratique, l'option pour le régime réel se formule auprès de l'administration fiscale. Elle est valable un an et se reconduit tacitement. Vous pouvez y renoncer chaque année, avant la date limite de déclaration, si votre situation évolue. Cette souplesse permet d'ajuster votre choix dans le temps, par exemple lorsque votre crédit arrive à son terme et que les intérêts déductibles s'éteignent.
Les points de vigilance que je signale systématiquement
Au-delà du calcul brut, plusieurs éléments méritent votre attention avant de vous décider.
La revente fait désormais partie de l'équation. Depuis la réforme de 2025, choisir le réel, c'est accepter un impôt de plus-value plus lourd à la sortie. Ce n'est pas rédhibitoire, loin de là, mais cela doit être intégré dès le départ dans votre stratégie, surtout si vous envisagez de revendre à moyen terme.
Le régime réel suppose une vraie comptabilité. Amortir un bien correctement, ventiler la valeur entre terrain, bâti et composants, tenir la liasse fiscale : ce travail demande de la méthode et engage votre responsabilité en cas de contrôle. C'est là qu'un accompagnement fait la différence, à la fois sur la sécurité et sur l'optimisation.
La cotisation foncière des entreprises (CFE) s'applique dans les deux régimes. Beaucoup de loueurs la découvrent après coup. Elle est due dès lors que votre activité de location meublée est établie, avec une exonération en dessous d'un certain niveau de recettes.
La facturation électronique concerne aussi les LMNP. Dès lors que votre activité dispose d'un numéro SIREN, vous entrez dans le champ de la réforme, au moins en réception des factures de vos fournisseurs. C'est un sujet à anticiper, que nous traitons en détail dans notre <a href="/blog/facture-electronique-tpe-pme-calendrier">guide de la facture électronique</a>.
Se faire accompagner pour décider sur des chiffres
Le choix entre micro-BIC et régime réel n'est pas une question de principe, c'est une question de chiffres appliqués à votre situation. Deux investisseurs voisins, avec le même bien, peuvent avoir intérêt à des régimes opposés selon qu'ils ont ou non un crédit, selon leur tranche d'imposition, selon leur horizon de revente.
Chez Strata, cabinet d'expertise comptable à Valence, j'accompagne les dirigeants et investisseurs de la Drôme et de l'Ardèche sur ces arbitrages. Notre approche repose sur l'exploitation de vos données : plutôt que de vous répondre par une règle générale, nous simulons les deux régimes sur la durée réelle de votre projet, revente comprise, pour vous montrer noir sur blanc ce que chaque option change pour votre imposition. Si vous détenez votre bien via une société, nous étudions aussi l'articulation avec la structure la plus adaptée, sujet que nous développons dans notre article sur la <a href="/blog/comment-creer-une-sci-et-investir-dans-limmobilier-042a9">création d'une SCI pour investir dans l'immobilier</a>.
Vous hésitez sur le régime à retenir pour votre location meublée ? Contactez le cabinet pour un premier échange. Nous ferons le point sur votre situation et, si vous le souhaitez, une simulation chiffrée des deux scénarios adaptée à votre projet.
FAQ : questions fréquentes sur le choix micro-BIC ou réel en LMNP
Quel est le plafond du micro-BIC en LMNP en 2026 ?
Pour les revenus 2026, le plafond est de 83 600 € de recettes pour la location meublée de longue durée et le meublé de tourisme classé, avec un abattement de 50 %. Pour le meublé de tourisme non classé, le seuil tombe à 15 000 € avec un abattement de 30 %. Au-delà de ces plafonds, le régime réel s'applique automatiquement.
Le régime réel est-il vraiment plus avantageux que le micro-BIC ?
Dans la majorité des cas où le bien est financé à crédit ou supporte des charges importantes, oui. L'amortissement et la déduction des intérêts d'emprunt effacent souvent totalement le bénéfice imposable pendant plusieurs années. En revanche, pour un bien détenu sans crédit et avec peu de charges, l'abattement forfaitaire de 50 % du micro-BIC peut se révéler plus favorable. Seul un chiffrage adapté à votre situation permet de trancher.
Peut-on passer du micro-BIC au régime réel, et inversement ?
Oui. L'option pour le régime réel se formule auprès de l'administration fiscale. Elle est valable un an et se reconduit tacitement d'année en année. Vous pouvez y renoncer chaque année avant la date limite de déclaration. Cette souplesse permet d'adapter votre choix, par exemple quand votre crédit arrive à échéance.
Qu'est-ce que la réintégration des amortissements à la revente ?
Depuis la loi de finances pour 2025 (article 84, modifiant l'article 150 VB du CGI), pour les cessions réalisées à compter du 15 février 2025, les amortissements déduits pendant la location au régime réel viennent minorer le prix d'acquisition retenu pour calculer la plus-value. Concrètement, ils augmentent la plus-value imposable à la revente. Les loueurs au micro-BIC ne sont pas concernés, et certaines résidences de services bénéficient d'une exclusion.
Faut-il un expert-comptable pour le régime réel ?
Ce n'est pas une obligation légale, mais c'est fortement recommandé. Le régime réel suppose de tenir une comptabilité, de calculer correctement les amortissements et d'établir une liasse fiscale. Une erreur sur ces points peut coûter cher en cas de contrôle, ou vous faire perdre une partie de l'avantage fiscal. L'accompagnement sécurise la démarche et permet d'optimiser le résultat.
Les loyers d'une location meublée sont-ils des revenus fonciers ?
Non. Contrairement à la location nue, les loyers d'une location meublée relèvent de la catégorie des bénéfices industriels et commerciaux (BIC). C'est cette qualification qui ouvre le choix entre le micro-BIC et le régime réel, et qui explique la possibilité d'amortir le bien au réel.
Récapitulatif des sources officielles utilisées
- <a href="https://www.service-public.gouv.fr/particuliers/vosdroits/F32744" target="_blank" rel="noopener noreferrer">Service-public.gouv.fr — Impôt sur le revenu : revenus d'une location meublée (fiche F32744)</a>
- <a href="https://www.economie.gouv.fr/particuliers/location-meublee-lmnp-lmp" target="_blank" rel="noopener noreferrer">economie.gouv.fr — Location meublée : LMNP et LMP</a>
- <a href="https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000051176784" target="_blank" rel="noopener noreferrer">Légifrance — Loi n° 2025-127 du 14 février 2025 de finances pour 2025 (article 84)</a>
- <a href="https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000051205670" target="_blank" rel="noopener noreferrer">Légifrance — Article 150 VB du Code général des impôts</a>
- <a href="https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000041464752" target="_blank" rel="noopener noreferrer">Légifrance — Article 50-0 du Code général des impôts (régime micro-BIC)</a>
- Loi n° 2024-1039 du 19 novembre 2024 (dite « loi Le Meur ») visant à renforcer les outils de régulation des meublés de tourisme