Micro-entreprise ou société pour un mandataire immobilier ?
Micro-entreprise ou société pour un mandataire immobilier : la question à se poser d'abord
Avant même de comparer les statuts, il faut clarifier un point que beaucoup confondent : le mandataire immobilier n'est pas un agent immobilier au sens juridique. Cette distinction commande tout le reste.
Le mandataire, aussi appelé agent commercial immobilier, travaille sous l'habilitation d'un réseau ou d'une agence titulaire de la carte T. Il ne détient pas cette carte lui-même. Son activité est de nature civile, il s'inscrit au Registre spécial des agents commerciaux (RSAC), et surtout ses revenus relèvent des bénéfices non commerciaux (BNC). L'agent immobilier titulaire de la carte T, lui, exerce une activité commerciale et relève des bénéfices industriels et commerciaux (BIC).
Pourquoi ce point compte autant ? Parce qu'une erreur de catégorie au démarrage (déclarer du BIC quand vous relevez du BNC) peut déclencher un redressement de l'URSSAF et de l'administration fiscale sur les années passées. Nous avons détaillé ce sujet dans notre article sur la comptabilité d'un agent immobilier. Si vous êtes mandataire de réseau, vous êtes en BNC, et c'est sur cette base que se joue le choix micro ou société.
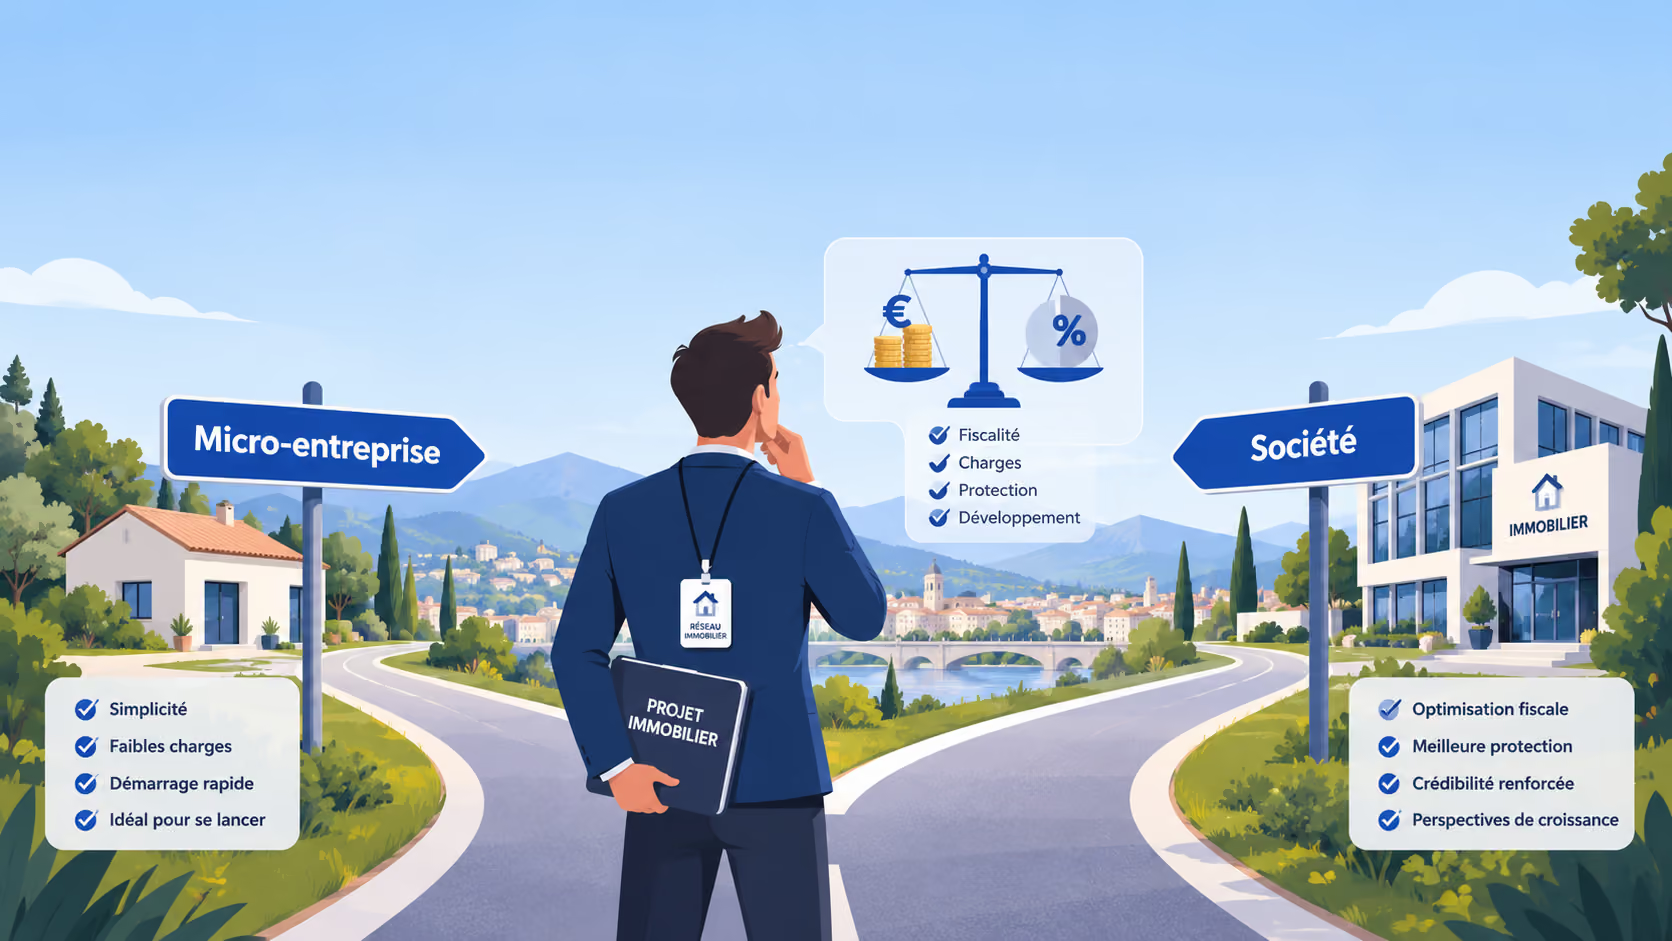
La vraie question n'est donc pas « micro ou société » dans l'absolu, mais : à partir de quel moment, et dans quelle configuration, quitter la simplicité de la micro pour la structure d'une société vous fait gagner de l'argent plutôt que de vous en coûter.
La micro-entreprise : le point de départ logique pour un mandataire qui débute
La micro-entreprise reste le statut le plus répandu chez les mandataires qui démarrent, et ce n'est pas un hasard. Elle est simple, rapide à créer, sans capital à immobiliser, et les cotisations ne tombent que si vous encaissez.
Comment fonctionne le micro-BNC
En micro-BNC, l'administration applique un abattement forfaitaire de 34 % sur votre chiffre d'affaires, censé couvrir vos frais. Vous êtes imposé sur les 66 % restants, ajoutés à vos autres revenus et soumis au barème progressif de l'impôt sur le revenu (article 102 ter du Code général des impôts, source : Légifrance).
Concrètement, si vous encaissez 40 000 € de commissions dans l'année, vous êtes imposé sur 26 400 €, sans avoir à justifier la moindre dépense. Vous ne tenez pas de comptabilité complexe : vous déclarez votre chiffre d'affaires encaissé, un point c'est tout.
Les seuils à respecter en 2026
Pour rester en micro-BNC, votre chiffre d'affaires ne doit pas dépasser 83 600 € en 2026. Ce plafond a été relevé au 1er janvier 2026 (il était de 77 700 € auparavant) et vaut pour la période 2026-2028 (source : Service-Public).
Attention à ne pas confondre ce plafond avec le seuil de TVA, qui est une notion différente et bien plus basse. J'y reviens plus loin, car c'est souvent là que les mandataires se font surprendre.
Ce que coûtent vos cotisations sociales
En 2026, les cotisations sociales du micro-entrepreneur en BNC s'élèvent à 25,6 % du chiffre d'affaires encaissé. Ce taux est l'aboutissement d'une hausse progressive entamée en 2024 (source : URSSAF). À ce taux s'ajoute une contribution à la formation professionnelle.
Si vous optez pour le versement libératoire de l'impôt sur le revenu (sous conditions de revenu fiscal de référence), vous ajoutez 2,2 % du chiffre d'affaires, soit un prélèvement total de 27,8 %. Cette option n'est intéressante que dans certaines configurations de foyer fiscal, et mérite d'être calculée avant d'être cochée.
L'ACRE : un coup de pouce au démarrage, mais réduit
L'ACRE (aide à la création ou reprise d'entreprise) allège vos cotisations en début d'activité. Ses règles ont changé en 2026 : pour les entreprises créées depuis le 1er juillet 2026, l'exonération porte sur 25 % des cotisations sociales, contre 50 % auparavant. Pour un micro-BNC, le taux de cotisations passe alors de 25,6 % à environ 19,2 % pendant la période concernée (source : URSSAF). Nous détaillons l'ensemble des dispositifs dans notre guide des aides à la création d'entreprise pour un artisan, dont plusieurs s'appliquent aussi aux professions libérales.
La limite structurelle de la micro : l'impossibilité de déduire vos frais
Voici le point qui décide souvent du passage en société. En micro-BNC, vous ne déduisez aucune charge pour son montant réel. L'abattement de 34 % en tient lieu, quoi que vous dépensiez.
Or le métier de mandataire génère des frais bien réels : voiture et carburant, téléphone, logiciel de transaction, redevances de tête de réseau (souvent un pourcentage conséquent de vos commissions), publicité, panneaux, formation, cotisations. Additionnez tout cela : si vos charges réelles dépassent 34 % de votre chiffre d'affaires, l'abattement forfaitaire vous fait payer de l'impôt et des cotisations sur un revenu que vous n'avez pas réellement gagné.
C'est exactement le seuil à surveiller. Un mandataire qui reverse 30 % de commissions à son réseau et supporte en plus ses frais de véhicule dépasse très vite les 34 %.
Passer en société ou au réel : quand et pourquoi
Quitter la micro ne veut pas forcément dire créer une société. Trois voies s'ouvrent à vous, par ordre de complexité croissante.
L'entreprise individuelle au régime réel (BNC au réel)
C'est souvent la première marche. Vous restez en entreprise individuelle, mais vous quittez le forfait pour le régime réel de la déclaration contrôlée. Vous déduisez alors vos frais réels : véhicule, redevances de réseau, téléphone, publicité, formation, et vous amortissez votre matériel.
L'intérêt est direct : si vos charges dépassent l'abattement de 34 %, votre revenu imposable baisse, donc votre impôt et une partie de vos cotisations baissent aussi. En contrepartie, vous tenez une vraie comptabilité et vous déposez une déclaration professionnelle (formulaire 2035). C'est plus lourd, mais souvent rentable dès que le volume de charges le justifie.
L'EURL et la SASU : la logique société
Passer en société (EURL ou SASU pour un mandataire seul) change de dimension. Vous créez une personne morale distincte, vous séparez votre patrimoine, et vous pouvez opter pour l'impôt sur les sociétés (IS).
Sous IS, la société paie l'impôt sur son bénéfice : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà, sous conditions (source : Service-Public). Vous vous versez ensuite une rémunération et, éventuellement, des dividendes. Ce montage permet de piloter finement le moment où vous êtes imposé, et de ne pas subir l'intégralité de vos revenus au barème progressif chaque année.
La différence entre EURL et SASU tient surtout au régime social du dirigeant. En EURL, le gérant associé unique est travailleur non salarié : ses cotisations sont plus légères, mais sa couverture aussi. En SASU, le président est assimilé salarié : sa protection sociale est meilleure, mais le coût des charges est plus élevé, et il n'a pas d'assurance chômage. Nous avons comparé en détail ces formes juridiques dans notre article sur la création d'entreprise dans le BTP, dont le tableau comparatif des statuts s'applique largement à un mandataire.
Le vrai piège des mandataires : la TVA
Il y a un seuil que beaucoup de mandataires ignorent jusqu'à ce qu'il leur tombe dessus, et il n'a rien à voir avec le plafond de la micro.
Tant que vos commissions restent sous le seuil de franchise en base de TVA, fixé à 37 500 € pour les prestations de services en 2026, vous ne facturez pas de TVA (article 293 B du Code général des impôts). Le projet de seuil unique à 25 000 €, beaucoup commenté en 2025, a été définitivement abandonné par la loi du 3 novembre 2025 (source : economie.gouv.fr).
Le problème, c'est que ce seuil de 37 500 € est nettement plus bas que le plafond micro de 83 600 €. Un mandataire qui réalise une bonne année peut donc rester tranquillement en micro-entreprise tout en devenant redevable de la TVA. Au-delà du seuil, vous devez facturer la TVA à 20 % sur vos commissions, mais vous pouvez enfin la récupérer sur vos achats professionnels. Ce basculement modifie votre relation avec votre réseau et votre trésorerie. Mieux vaut l'anticiper que le découvrir en cours d'année.
C'est précisément le genre de bascule où une projection en début d'année évite les régularisations douloureuses.
Cas client : le déclic chiffré
Un mandataire installé dans la Drôme nous a consultés après deux ans d'activité en micro-entreprise. Il réalisait environ 55 000 € de commissions par an, en pleine progression, et se sentait de plus en plus étranglé sans comprendre pourquoi.
En regardant ses chiffres, la cause était nette. Son réseau prélevait autour de 30 % de commissions, auxquels s'ajoutaient son véhicule, son téléphone, sa publicité et ses cotisations. Ses charges réelles tournaient autour de 48 % de son chiffre d'affaires. En micro-BNC, l'abattement de 34 % lui faisait donc payer de l'impôt et des cotisations sur une part de revenu qu'il ne touchait jamais. Il avait par ailleurs franchi le seuil de TVA sans l'avoir anticipé.
Nous avons simulé son passage au régime réel puis en société. Le basculement au réel, à lui seul, réduisait sensiblement sa base imposable en intégrant ses frais véritables. La bascule en société devenait intéressante un cran plus haut, dès qu'il visait de conserver une partie de ses résultats dans l'entreprise. L'écart, sur une année, se chiffrait en milliers d'euros. Le point important : ce n'est pas le statut en lui-même qui a fait la différence, mais le fait de poser les chiffres à plat avant de décider.
Exemple anonymisé et adapté, fourni à titre d'illustration.
Comment décider dans votre cas
Aucune règle générale ne remplace un calcul sur vos propres chiffres. Mais quelques repères aident à situer votre position.
Restez en micro-BNC si vous démarrez, si vos frais réels sont faibles au regard de vos commissions, et si votre chiffre d'affaires reste modeste. La simplicité a une vraie valeur quand les enjeux financiers sont limités.
Basculez au réel dès que vos charges dépensées dépassent nettement 34 % de votre chiffre d'affaires, ce qui arrive vite avec des redevances de réseau élevées et des frais de déplacement importants.
Envisagez la société quand vous cherchez à faire croître l'activité, à séparer votre patrimoine personnel de votre activité, à lisser votre imposition ou à sortir des dividendes. C'est un choix de projet autant que de fiscalité.
Le fil conducteur reste le même : le bon statut se chiffre, il ne se devine pas. L'écart de coût entre ces options peut représenter plusieurs milliers d'euros par an, dans un sens comme dans l'autre selon votre profil.
Se faire accompagner à Valence pour trancher sur des chiffres
Choisir entre micro-entreprise et société n'est pas une question de mode ni de ce qu'a fait votre collègue de réseau. C'est une question de données : votre niveau de commissions, la part reversée à votre tête de réseau, vos frais réels, vos projets à trois ans, votre situation fiscale personnelle.
Chez Strata, cabinet d'expertise comptable à Valence, nous accompagnons les mandataires et professionnels de l'immobilier de la Drôme et de l'Ardèche dans cette décision. Notre approche repose sur le conseil et sur l'exploitation de vos données : avant de vous orienter vers un statut, nous simulons les scénarios pour vous montrer, chiffres à l'appui, ce que chaque option change pour votre revenu net, vos cotisations et votre imposition. C'est cette lecture concrète qui fait la différence entre un choix subi et un choix maîtrisé.
Si vous êtes mandataire immobilier à Valence, à Romans-sur-Isère, à Montélimar ou ailleurs en Drôme-Ardèche, ne validez pas votre statut sans en avoir parlé. Contactez le cabinet Strata pour un premier échange : nous chiffrons vos options et vous repartez avec une décision fondée sur vos chiffres.
FAQ : micro-entreprise ou société pour un mandataire immobilier
Un mandataire immobilier relève-t-il des BIC ou des BNC ?
Des BNC. Le mandataire, ou agent commercial immobilier, exerce une activité civile sous l'habilitation d'un réseau titulaire de la carte T, et s'inscrit au RSAC. Ses commissions relèvent des bénéfices non commerciaux. C'est l'agent immobilier titulaire de la carte T qui relève, lui, des BIC.
Quel est le plafond de la micro-entreprise pour un mandataire en 2026 ?
Le plafond de chiffre d'affaires est de 83 600 € pour les prestations de services relevant des BNC en 2026, revalorisé au 1er janvier 2026 pour la période 2026-2028.
À partir de quand un mandataire doit-il facturer la TVA ?
Dès que le chiffre d'affaires dépasse le seuil de franchise en base de 37 500 € pour les prestations de services en 2026. Ce seuil étant plus bas que le plafond micro de 83 600 €, un mandataire peut être redevable de la TVA tout en restant en micro-entreprise. Au-delà, il facture la TVA à 20 % mais peut la récupérer sur ses achats.
Quand quitter la micro-entreprise pour le régime réel ?
Quand vos charges réelles (redevances de réseau, véhicule, téléphone, publicité, formation) dépassent l'abattement forfaitaire de 34 %. En dessous, la micro reste plus simple et souvent plus avantageuse. Au-dessus, le réel ou la société vous évitent de payer sur un revenu que vous ne touchez pas.
Quelle différence entre EURL et SASU pour un mandataire ?
La principale différence tient au régime social du dirigeant. En EURL, le gérant est travailleur non salarié, avec des cotisations plus légères mais une couverture plus limitée. En SASU, le président est assimilé salarié, avec une meilleure protection sociale mais des charges plus élevées et aucune assurance chômage. Le choix dépend de vos priorités et se chiffre au cas par cas.
Combien coûtent les cotisations sociales d'un mandataire en micro-entreprise ?
En 2026, elles s'élèvent à 25,6 % du chiffre d'affaires encaissé pour une activité libérale BNC, hors contribution à la formation. Avec le versement libératoire de l'impôt (sous conditions), le prélèvement total atteint 27,8 %.
Récapitulatif des sources utilisées
- Régime micro-BNC et abattement 34 % — article 102 ter du CGI : Légifrance
- Seuil micro-BNC 83 600 € en 2026 : Service-Public — BNC régime réel
- Régime de la micro-entreprise et seuils : Service-Public
- Taux de cotisations micro-BNC 25,6 % en 2026 et versement libératoire 2,2 % : URSSAF auto-entrepreneur
- ACRE (exonération 25 % depuis le 1er juillet 2026) : URSSAF — L'ACRE
- Franchise en base de TVA 37 500 € (services) en 2026, article 293 B du CGI : economie.gouv.fr
- Taux de l'impôt sur les sociétés (15 % / 25 %) : Service-Public — Impôt sur les sociétés
Publié le 16 septembre 2026
Modifié le 16 septembre 2026