Charges déductibles pour un artisan : la liste complète pour payer le juste impôt
Charge déductible : ce que ça veut dire concrètement pour un artisan
Une charge déductible, c'est une dépense que vous retirez de votre chiffre d'affaires avant de calculer l'impôt. Plus vos charges sont élevées et correctement justifiées, plus votre bénéfice imposable baisse, et donc l'impôt qui va avec.
Le principe est posé par le 1 de l'article 39 du Code général des impôts : le bénéfice net se détermine « sous déduction de toutes charges ». Mais toutes les dépenses ne passent pas. L'administration fiscale, dans sa doctrine (BOI-BIC-CHG-10-10), pose cinq conditions cumulatives. Une dépense est déductible si :
- elle est engagée dans l'intérêt de l'entreprise et relève d'une gestion normale (pas une dépense personnelle déguisée) ;
- elle se traduit par une diminution de l'actif net, autrement dit c'est une vraie charge et non l'achat d'un bien durable qui, lui, s'amortit sur plusieurs années ;
- elle est rattachée au bon exercice comptable ;
- elle est justifiée par une pièce probante (facture, contrat, note de frais) ;
- elle n'est pas exclue par une disposition expresse de la loi.
Retenez surtout la première et la quatrième. « Dans l'intérêt de l'entreprise » et « avec un justificatif ». Un abonnement Netflix familial ne passe pas. Un logiciel de devis, oui. Un repas seul le midi près de chez vous, non. Un déjeuner avec un client sur un chantier à Montélimar, oui, dans certaines limites que je détaille plus loin.
Le préalable qui décide de tout : êtes-vous au micro ou au réel ?
C'est le point que la plupart des artisans découvrent trop tard, et il conditionne l'intégralité de cet article. Au régime de la micro-entreprise, vous ne déduisez aucune charge réelle.
En micro-BIC, prévu par l'article 50-0 du CGI, l'administration applique un abattement forfaitaire censé représenter vos frais. Pour un artisan qui facture des prestations de services, cet abattement est de 50 %, avec un minimum de 305 €. Que vos vraies dépenses représentent 20 % ou 70 % de votre chiffre d'affaires ne change rien : l'abattement reste figé à 50 %. Vos factures d'outillage, de véhicule, de matières premières, vos honoraires d'expert-comptable, votre assurance décennale, tout cela ne se déduit pas en plus. C'est là que le micro devient parfois un piège.
Le régime réel, à l'inverse, fonctionne sur vos charges réelles. Vous tenez une comptabilité, vous déduisez tout ce que vous avez effectivement payé pour l'activité, et votre bénéfice imposable correspond à votre marge réelle.
Voici comment les deux logiques se comparent :
Le seuil de bascule est simple à retenir : dès que vos charges réelles dépassent l'abattement forfaitaire (50 % de votre chiffre d'affaires pour un artisan prestataire), le réel devient plus avantageux. Un maçon ou un plombier qui achète beaucoup de matières et amortit du matériel dépasse ce cap très vite.
Pour information, les seuils du micro-BIC applicables sur la période 2026-2028 sont de 203 100 € pour la vente et 83 600 € pour les prestations de services artisanales. Au-delà, le passage au réel est automatique. Mais rien ne vous empêche d'opter volontairement pour le réel bien en dessous de ces montants, justement pour déduire vos charges. Si vous hésitez sur votre statut de départ, notre article sur les aides à la création d'entreprise pour un artisan et celui sur la rémunération du chef d'entreprise complètent utilement la réflexion.
La suite de cet article suppose donc que vous êtes au réel, ou que vous envisagez d'y passer.
Les charges qu'un artisan déduit sans se poser de question
Certaines dépenses sont le cœur du métier. Elles ne posent aucun problème dès lors qu'elles sont justifiées.
Le matériel, l'outillage et les matières premières
Vos matières premières et vos fournitures de chantier (ciment, câbles, tuyaux, peinture, consommables) sont déductibles sur l'exercice où vous les achetez. L'outillage suit une logique en deux temps. Le petit matériel de faible valeur passe directement en charges. Le matériel plus coûteux et durable (une remorque, une machine, un échafaudage) constitue une immobilisation : vous ne le déduisez pas d'un coup, vous l'amortissez sur sa durée d'usage. L'amortissement traduit chaque année une fraction de l'usure, et cette fraction est déductible. Beaucoup d'artisans sous-estiment ce levier : un investissement de 12 000 € en matériel ne « disparaît » pas fiscalement, il réduit votre résultat pendant plusieurs années.
Le véhicule professionnel
C'est le poste où je vois le plus d'erreurs. Contrairement à ce qu'on lit partout, un artisan au régime réel BIC n'utilise pas le barème kilométrique classique : celui-ci est réservé aux titulaires de bénéfices non commerciaux et aux salariés (voir le barème publié par l'administration). Pour vous, la règle dépend de la place du véhicule :
- Véhicule inscrit à l'actif de l'entreprise : vous déduisez l'ensemble des frais réels (carburant, entretien, réparations, assurance, pneus) et vous amortissez le véhicule. Attention, l'amortissement des véhicules de tourisme est plafonné selon le taux de CO2, alors qu'un véhicule utilitaire n'est pas concerné par ce plafond. Pour un artisan, le fourgon ou l'utilitaire est donc bien plus favorable.
- Véhicule conservé dans votre patrimoine privé : vous ne déduisez que les frais d'utilisation liés à l'activité, au prorata des kilomètres professionnels, sans amortissement.
Dans les deux cas, la part d'usage personnel n'est pas déductible, et les amendes ne le sont jamais.
Le local, l'énergie et les assurances
Le loyer de votre atelier ou dépôt, l'électricité, l'eau, le chauffage, les réparations du local sont déductibles. Si vous travaillez depuis chez vous, une quote-part des charges du domicile peut être admise, calculée sur la surface réellement affectée à l'activité.
Côté assurances, tout ce qui protège l'activité passe : responsabilité civile professionnelle, assurance du local, du matériel, du véhicule pro, et bien sûr l'assurance décennale, obligatoire dans le bâtiment. Elle est intégralement déductible. Si le sujet vous concerne, nous l'avons traité en détail dans notre article dédié à l'assurance décennale de l'artisan.
La sous-traitance et les honoraires
Les factures de vos sous-traitants sont déductibles. Pensez aussi au volet TVA : dans le bâtiment, la sous-traitance relève souvent de l'autoliquidation, un mécanisme qui a ses propres règles et que nous décryptons dans cet article sur l'autoliquidation de la TVA en sous-traitance. Les honoraires de votre expert-comptable, d'un avocat ou d'un bureau d'études sont également déductibles à 100 %. Payer un cabinet n'est pas une dépense sèche : c'est une charge qui réduit votre base imposable, et le plus souvent l'économie dépasse le coût de l'accompagnement.
Les charges que les artisans oublient presque toujours
C'est ici que se cachent les économies faciles. Ces dépenses sont parfaitement déductibles, mais elles filent sous le radar parce qu'elles ne ressemblent pas à des « achats de chantier ».
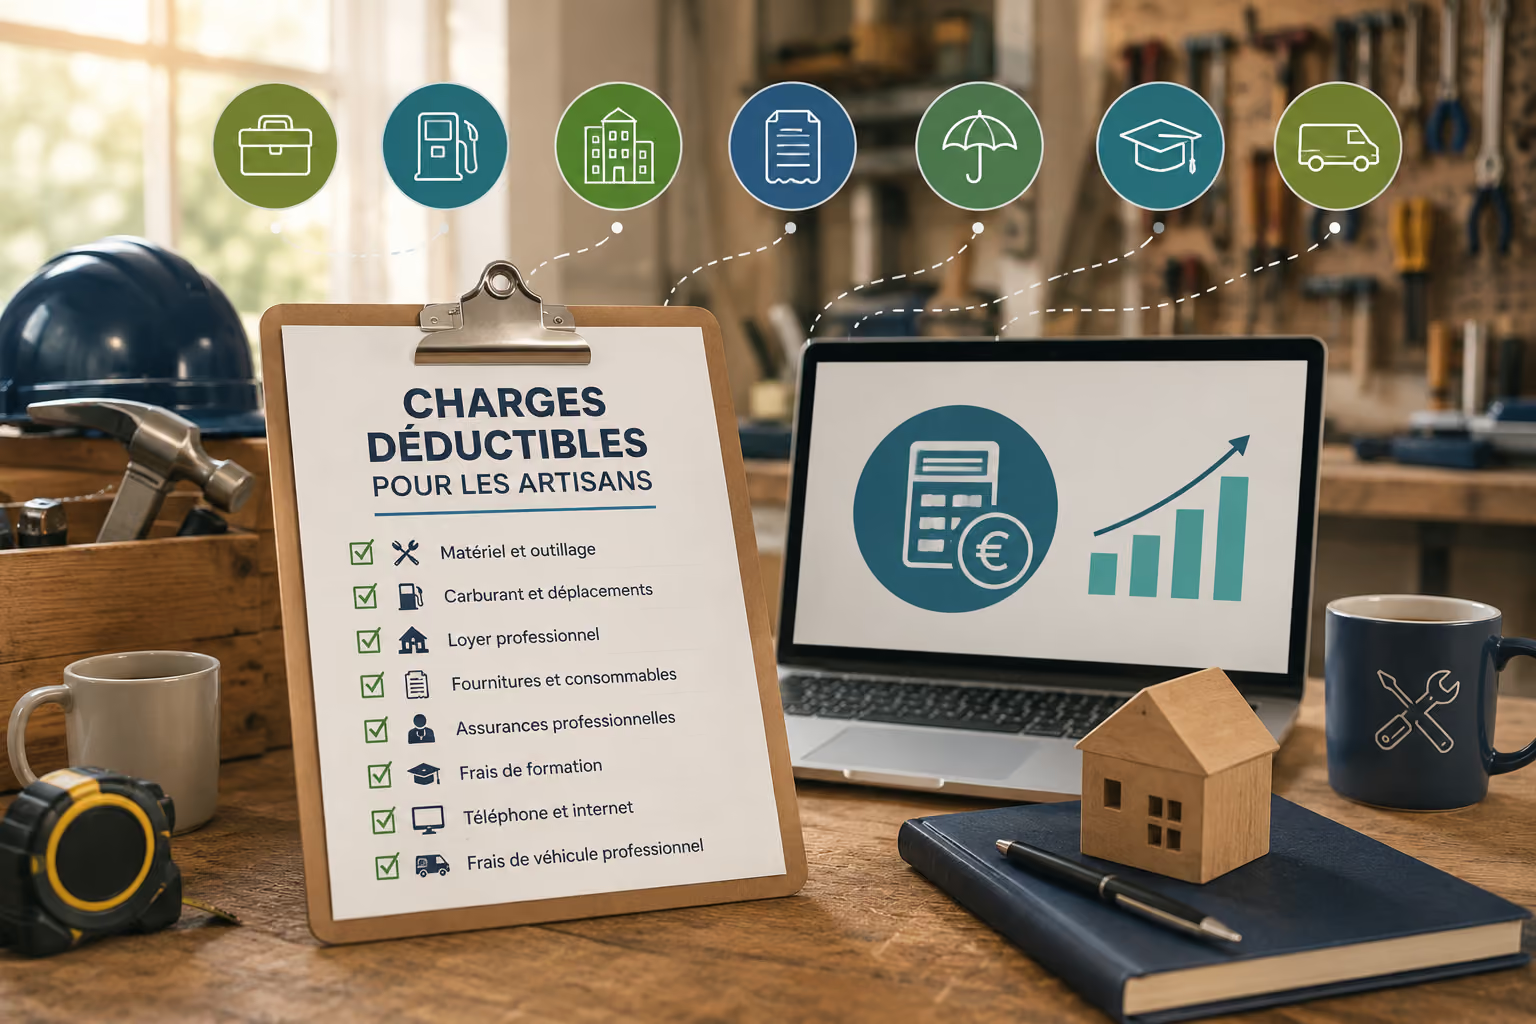
- Les vêtements et équipements de protection. Chaussures de sécurité, casque, gants, combinaison, lunettes, vêtements floqués au nom de l'entreprise. Un vêtement spécifiquement professionnel est déductible ; un jean ordinaire, non.
- La formation professionnelle. Une habilitation électrique, une formation à la pose d'une nouvelle technologie, un renouvellement de certification : déductibles.
- Les cotisations et abonnements professionnels. Cotisation à une organisation professionnelle, à la chambre de métiers, abonnements à une documentation technique ou à un logiciel de gestion.
- La téléphonie et le numérique. Forfait mobile pro, connexion internet du dépôt, logiciel de facturation, hébergement du site, nom de domaine.
- Les frais bancaires et financiers. Frais de tenue de compte professionnel, commissions, et surtout les intérêts d'emprunt de vos crédits professionnels (matériel, véhicule, local), déductibles au prorata de l'usage professionnel.
- Les petits déplacements et frais annexes. Péages, parkings, hébergement lors d'un chantier éloigné.
- Les documentations et fournitures de bureau. Moins spectaculaire, mais cela s'additionne sur une année.
Aucune de ces lignes ne fait gagner une fortune isolément. Mises bout à bout sur douze mois, elles représentent souvent plusieurs milliers d'euros de base imposable en moins. La liste exhaustive figure dans notre article de référence, Charges déductibles pour un artisan : la liste complète, que je vous invite à garder sous la main comme aide-mémoire.
Les charges à surveiller : plafonnées, partielles ou totalement exclues
Maximiser ses économies, ce n'est pas tout passer en charges. C'est connaître les limites, parce qu'une déduction abusive se paie cher en cas de contrôle.
Les frais de repas
Un repas pris seul, dans le cadre normal d'une journée, n'est pas déductible. En revanche, le surcoût d'un repas que vous êtes contraint de prendre à l'extérieur pour des raisons professionnelles l'est, dans une limite précise. Pour 2026, la doctrine (BOI-BNC-BASE-40-60-60, référence utilisée pour les indépendants) fixe le seuil au-delà duquel la dépense est jugée excessive à 21,40 € TTC, et la valeur d'un repas pris à domicile à 5,50 €. La part déductible correspond à la différence, soit un maximum de 15,90 € par repas. Si vous déjeunez à 25 €, vous ne déduisez pas 25 €, mais 15,90 €. Un repas d'affaires avec un client suit une logique voisine, à condition qu'il reste raisonnable et justifié.
Les cadeaux d'affaires
Offrir un présent à un bon client est courant. Deux règles s'appliquent. Pour la déduction du résultat, il n'existe pas de plafond chiffré : le cadeau doit simplement rester proportionné et servir l'intérêt de l'entreprise. Pour la TVA, en revanche, la règle est stricte : elle n'est récupérable que si la valeur du cadeau ne dépasse pas 73 € TTC par bénéficiaire et par an, conformément au 3° du 2 du IV de l'article 206 de l'annexe II au CGI. Un euro de plus, et la TVA est perdue en totalité pour ce bénéficiaire, pas seulement sur l'excédent.
Ce qui ne passe jamais
Certaines dépenses sont exclues par la loi, quelle que soit votre bonne foi : les amendes et pénalités, les dépenses somptuaires (au sens du 4 de l'article 39 du CGI), et toute dépense sans lien réel avec l'activité ou dépourvue de justificatif. Sur ce dernier point, je suis catégorique : une charge sans facture n'existe pas pour l'administration.
Cas client : un plombier-chauffagiste de la Drôme
Prenons un exemple représentatif, volontairement anonymisé. Un plombier-chauffagiste installé près de Valence réalise 72 000 € de chiffre d'affaires en prestations de services. Il était resté en micro-entreprise « pour la simplicité ».
En micro-BIC, son abattement de 50 % ramenait son bénéfice imposable à 36 000 €, sans possibilité de déduire quoi que ce soit d'autre. Or ses dépenses réelles, une fois posées à plat, atteignaient environ 44 000 € : matières et fournitures, carburant et entretien du fourgon, amortissement du véhicule et de l'outillage, assurance décennale, forfait mobile, honoraires comptables, formation à une pompe à chaleur nouvelle génération.
En basculant au régime réel, son bénéfice imposable est passé d'un forfait de 36 000 € à une réalité de 28 000 €, soit 8 000 € de base imposable en moins. L'économie effective sur l'impôt et les cotisations dépend ensuite de sa tranche marginale et de sa situation personnelle, mais l'écart d'assiette, lui, était bien réel. Ce cas illustre une idée simple : le micro n'est « simple » que tant qu'il ne vous coûte pas plus cher que le travail comptable qu'il vous fait économiser.
Mes conseils pour maximiser vos déductions sans prendre de risque
Voici les réflexes qui, en pratique, font la différence sur une année.
- Séparez strictement le pro et le perso. Un compte bancaire professionnel dédié rend vos charges lisibles et défendables. Les paiements mélangés sont la première cause de charges perdues, faute de pouvoir les tracer.
- Conservez chaque justificatif. Facture au nom de l'entreprise, pas un simple ticket de carte bleue. Numérisez au fil de l'eau plutôt qu'en catastrophe en fin d'exercice.
- Anticipez le timing de vos investissements. Un achat de matériel réalisé avant la clôture de l'exercice commence à produire de l'amortissement plus tôt. Sur une bonne année, décaler ou avancer un investissement se réfléchit.
- Distinguez charge et immobilisation. Passer en charge immédiate un bien qui aurait dû être amorti, ou l'inverse, fausse votre résultat et attire l'œil en cas de contrôle.
- Faites le point sur votre régime chaque année. Le bon régime à la création n'est pas forcément le bon trois ans plus tard, quand votre volume d'achats a changé.
Pour aller plus loin dans le pilotage, un tableau de bord de gestion et un suivi de trésorerie vous donnent une vision claire de vos marges, chantier par chantier. Et si vous voulez savoir à partir de quel volume d'activité votre entreprise devient réellement rentable, notre guide sur le calcul du seuil de rentabilité est un bon point de départ.
Conclusion : transformez vos charges déductibles en économies concrètes
Bien gérer ses charges déductibles, pour un artisan, ce n'est pas chercher à payer moins que son dû. C'est payer exactement le juste impôt, en cessant de laisser de l'argent sur la table par méconnaissance des règles. Le bon régime, une comptabilité rigoureuse, des justificatifs complets et une lecture fine des postes plafonnés : voilà ce qui sépare une entreprise qui subit sa fiscalité d'une entreprise qui la pilote.
Chez Strata, cabinet d'expertise comptable à Valence, nous accompagnons les artisans de la Drôme et de l'Ardèche avec une approche fondée sur le conseil et l'exploitation de vos données. Nous analysons vos charges, sécurisons vos déductions et identifions les arbitrages qui pèsent vraiment sur votre résultat. Si vous voulez savoir combien vous pourriez économiser sur votre prochain exercice, contactez le cabinet pour un premier échange. Vous saurez rapidement si votre situation actuelle vous fait payer trop d'impôt. Pour choisir votre partenaire comptable, notre article sur comment choisir son expert-comptable à Valence vous aidera à poser les bonnes questions.
FAQ : charges déductibles de l'artisan
Un auto-entrepreneur peut-il déduire ses charges ?Non. En micro-entreprise, aucune charge réelle n'est déductible : l'administration applique un abattement forfaitaire de 50 % pour les prestations de services artisanales (article 50-0 du CGI). Pour déduire vos dépenses réelles, il faut opter pour le régime réel.
À partir de quand le régime réel devient-il plus intéressant que le micro ?Dès que vos charges réelles dépassent l'abattement forfaitaire, soit 50 % de votre chiffre d'affaires pour un artisan prestataire. Un métier avec beaucoup de matières premières et de matériel atteint ce seuil rapidement.
Le carburant et le véhicule sont-ils déductibles pour un artisan ?Oui, au régime réel. Si le véhicule est inscrit à l'actif, vous déduisez tous les frais réels et l'amortissement (plafonné pour les véhicules de tourisme, pas pour les utilitaires). S'il reste dans votre patrimoine privé, vous déduisez les frais d'utilisation au prorata professionnel. Le barème kilométrique classique ne s'applique pas aux BIC.
Quel montant de repas puis-je déduire en 2026 ?Le surcoût d'un repas pris à l'extérieur pour raison professionnelle est déductible dans la limite de 15,90 € par repas en 2026 (seuil d'excès de 21,40 € moins 5,50 € pour un repas à domicile), selon la doctrine fiscale.
Les honoraires de l'expert-comptable sont-ils déductibles ?Oui, à 100 % au régime réel. Ce sont des charges d'exploitation qui réduisent votre bénéfice imposable.
Puis-je déduire mes vêtements de travail ?Oui, s'ils sont spécifiquement professionnels : équipements de protection, chaussures de sécurité, vêtements floqués. Une tenue de ville ordinaire n'est pas déductible.
Que risque-t-on à déduire une charge non justifiée ?Sa réintégration dans le bénéfice imposable en cas de contrôle, avec intérêts de retard et, selon les cas, des pénalités. Une charge sans facture au nom de l'entreprise n'est pas déductible.
Publié le 17 septembre 2026
Modifié le 17 septembre 2026