Expert-comptable marchand de bien
Marchand de biens : une activité que peu de cabinets maîtrisent vraiment
Le marchand de biens achète pour revendre. Formulée ainsi, l'activité paraît simple. Dans les faits, elle concentre dans un même dossier des mécanismes fiscaux que beaucoup d'entreprises ne rencontrent jamais : une imposition en bénéfices industriels et commerciaux, des biens traités comme du stock, un arbitrage entre impôt sur le revenu et impôt sur les sociétés, des droits d'enregistrement modulables selon un engagement pris chez le notaire, et une TVA qui bascule d'un régime à l'autre selon la nature exacte de l'opération.
Chacun de ces points a ses règles, ses délais et ses zones grises. Une erreur sur un seul d'entre eux se chiffre rarement en centaines d'euros. Sur une opération à quelques centaines de milliers d'euros, un montage TVA mal calibré ou un engagement de revendre non tenu se compte en dizaines de milliers d'euros. C'est pour cela qu'un cabinet généraliste, même sérieux, atteint vite ses limites sur ce métier : il connaît la comptabilité, moins les réflexes propres à l'achat-revente immobilier.
Ce que dit la loi : le marchand de biens relève des BIC
La qualification de marchand de biens ne dépend pas d'une carte professionnelle ni d'un diplôme. Elle découle d'une définition fiscale posée à l'article 35, I, 1° du Code général des impôts. Ce texte range dans les bénéfices industriels et commerciaux (BIC) les profits des personnes qui, habituellement, achètent en leur nom, en vue de les revendre, des immeubles, des fonds de commerce ou des parts de sociétés immobilières.
Les trois conditions qui vous rendent marchand de biens
L'administration retient trois critères qui doivent être réunis en même temps, décrits dans sa doctrine (BOFiP, BOI-BIC-CHAMP-20-10) :
- l'habitude : la répétition des opérations, soit par une pluralité de ventes, soit au regard de votre activité passée et présente ;
- l'intention spéculative : l'intention de revendre avec profit, appréciée au moment de l'achat et non au moment de la vente ;
- la nature des biens et des opérations : des immeubles, des droits immobiliers, des parts de sociétés à prépondérance immobilière.
Ces critères se lisent ensemble. L'intention spéculative, en particulier, s'apprécie le jour de l'acquisition. C'est un point que je rappelle systématiquement en rendez-vous, parce qu'il conditionne tout le reste du dossier.
Le risque de requalification, que l'on soit particulier ou en SCI
La conséquence directe de cette définition, c'est qu'on peut devenir marchand de biens sans l'avoir voulu. Un particulier qui enchaîne les achats-reventes, ou une société civile immobilière qui multiplie les cessions, peut être requalifié par l'administration. Les cessions déclarées au régime des plus-values des particuliers sont alors reprises en BIC, avec rappel de TVA, majorations et intérêts de retard, généralement sur les trois dernières années.
Une SCI soumise à l'impôt sur le revenu qui se livre en réalité à une activité d'achat-revente bascule ainsi vers une imposition commerciale. Si vous détenez un patrimoine via une SCI et que votre pratique se rapproche de l'achat-revente, la frontière mérite d'être vérifiée en amont. Nous abordons la constitution et les régimes de ces structures dans notre guide pour créer une SCI et investir dans l'immobilier.
Vos biens sont un stock, pas un patrimoine
Voici une différence de fond avec l'investisseur classique. Chez le marchand de biens, les immeubles achetés pour être revendus ne sont pas des immobilisations : ce sont des marchandises, comptabilisées en stock.
La portée pratique est immédiate. Un stock ne s'amortit pas. Là où un loueur en meublé réduit son résultat imposable grâce à l'amortissement en LMNP, le marchand de biens ne dispose pas de ce levier sur ses biens destinés à la revente. Son résultat se construit autrement : par la différence entre le prix de vente et le coût de revient complet de l'opération, une fois pris en compte l'achat, les frais d'acquisition, les travaux, les frais financiers et les charges de portage. Savoir isoler ce coût de revient, opération par opération, est la base même du métier.
IR ou IS : le choix de structure qui pèse sur chaque opération
Un marchand de biens peut exercer en nom propre (entreprise individuelle, imposée à l'impôt sur le revenu) ou via une société. Le choix de la structure, et derrière lui le choix entre impôt sur le revenu (IR) et impôt sur les sociétés (IS), oriente la fiscalité de chaque opération et la protection de votre patrimoine personnel.
À l'IS, la société calcule et paie l'impôt sur son bénéfice. En 2026, deux taux coexistent : 15 % sur la fraction de bénéfice jusqu'à 42 500 €, sous réserve d'un chiffre d'affaires inférieur à 10 millions d'euros et d'un capital détenu à au moins 75 % par des personnes physiques, puis 25 % au-delà (Service-Public / impots.gouv.fr). À noter, et c'est souvent mal connu : lorsqu'une société civile réalise une activité de marchand de biens, elle relève de l'IS de plein droit en raison du caractère commercial de ses profits.
Il n'existe pas de réponse universelle entre IR et IS. Le bon arbitrage dépend du rythme de vos opérations, de votre volonté de réinvestir les marges ou d'en vivre, et de votre horizon. C'est un calcul, pas une intuition, et c'est précisément le genre de simulation que nous menons avant d'ouvrir la structure.
La TVA, le vrai terrain miné du métier
Si un seul sujet justifie un accompagnement spécialisé, c'est la TVA immobilière. Elle est technique, elle évolue, et elle décide d'une part importante de votre marge.
TVA sur la marge ou sur le prix total
Sur une vente soumise à TVA, deux régimes existent. La règle de droit commun applique la TVA sur le prix total. Par dérogation, l'article 268 du CGI permet, dans certains cas, d'appliquer la TVA sur la seule marge, c'est-à-dire sur la différence entre le prix de vente et le prix d'achat. Le régime de la marge s'applique lorsque l'acquisition du bien n'a pas ouvert droit à déduction de la TVA, par exemple un immeuble ancien acheté à un particulier.
L'écart entre les deux régimes est considérable. Une TVA calculée sur le prix total, quand on pensait relever de la marge, peut absorber la totalité du bénéfice d'une opération. Ce point se tranche avant de signer l'achat, jamais après.
La condition d'identité du bien, et pourquoi elle est discutée
L'administration ajoute une condition : le bien revendu doit être identique au bien acquis quant à sa qualification juridique (position rappelée au BOFiP, série TVA-IMM). Un terrain bâti transformé, après démolition, en terrain à bâtir change de nature, ce qui fait tomber le régime de la marge selon Bercy.
Cette exigence est loin d'être tranchée. Plusieurs juridictions administratives ont jugé que l'article 268 ne subordonne la TVA sur marge qu'à la seule absence de déduction lors de l'achat, sans condition d'identité, tandis que la Cour de justice de l'Union européenne, dans son arrêt Icade Promotion, a retenu la nécessité d'une identité juridique. La position varie donc selon les décisions. Dans ce genre de situation, la prudence consiste à sécuriser le montage plutôt qu'à parier sur une issue contentieuse favorable. C'est un arbitrage que l'on prépare, dossier par dossier.
Un changement à surveiller : la recodification au 1er septembre 2026
Les dispositions de TVA immobilière (articles 257, 261 et 268 du CGI notamment) sont recodifiées dans le Code des impositions sur les biens et services (CIBS) à compter du 1er septembre 2026, en application de l'ordonnance n° 2025-1247 du 17 décembre 2025. Le fond reste, mais les références de texte changent. Un cabinet à jour vous évite de raisonner sur des articles périmés dans vos actes et vos déclarations.
Les droits d'enregistrement et l'engagement de revendre
Voilà l'un des leviers les plus rentables du métier, et l'un des plus faciles à rater. À l'achat d'un immeuble ancien, les droits de mutation de droit commun se situent, en 2026, autour de 5,80 % à 6,32 % du prix selon les départements, après la hausse ouverte par la loi de finances pour 2025.
L'article 1115 du CGI ramène cette charge à une taxe de publicité foncière réduite à 0,715 %, à condition que l'acquéreur soit assujetti à la TVA et prenne, dans l'acte d'achat, l'engagement de revendre le bien dans un délai de cinq ans. Ce délai est ramené à deux ans pour les ventes par lots déclenchant le droit de préemption des locataires.
Trois précautions gouvernent ce dispositif. L'engagement doit figurer noir sur blanc dans l'acte notarié : une intention non écrite ne se rattrape pas après coup. Le délai de revente est une échéance financière autant que juridique, à inscrire dans votre plan de trésorerie au même titre que le remboursement d'un prêt. Enfin, un dépassement du délai déclenche le rappel des droits pleins, majorations comprises.
Une variante existe pour les opérations de construction : l'engagement de construire de l'article 1594-0 G du CGI ramène les droits à un droit fixe de 125 €, contre un engagement de bâtir dans un délai de quatre ans. Choisir le bon engagement selon votre projet réel fait partie du travail de cadrage.
Piloter la marge et la trésorerie, opération par opération
Au-delà de la fiscalité, le marchand de biens vit un décalage de trésorerie structurel. Vous décaissez l'achat, les frais de notaire, les travaux et les droits bien avant d'encaisser la revente, parfois de longs mois plus tard. Plusieurs opérations menées en parallèle multiplient ce besoin.
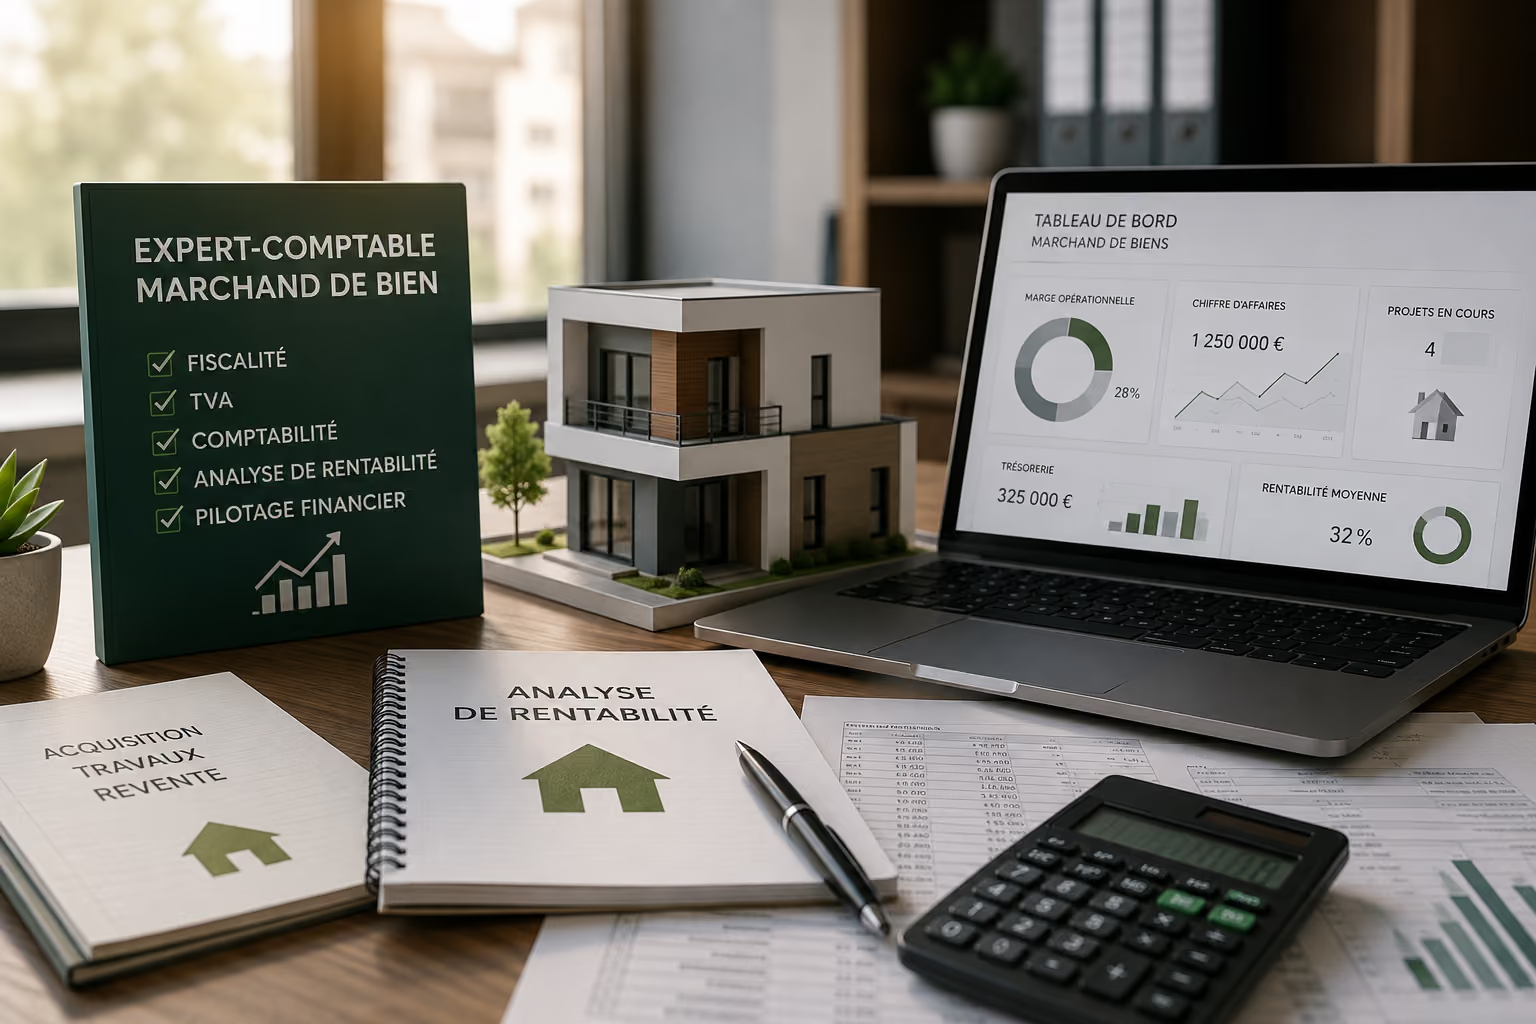
Deux tableaux de bord font la différence dans la durée. Le premier suit la marge réelle de chaque opération, une fois tous les coûts engagés, pour savoir ce que vous gagnez vraiment et non ce que vous espériez. Le second suit les échéances : dates d'acquisition, fin des délais d'engagement de revendre, planning des reventes et projection de trésorerie. Chez Strata, c'est le cœur de notre approche orientée donnée : transformer votre comptabilité en un outil de décision, pas seulement en une obligation déclarative.
Cas client anonymisé : une opération sauvée avant la signature
Un opérateur de la région valentinoise, déjà installé, nous consulte avant d'acheter un petit immeuble ancien à diviser en trois lots pour revente. L'exemple ci-dessous est illustratif, les chiffres servent à montrer la mécanique.
À l'achat, l'engagement de revendre inscrit dans l'acte ramène la taxe due de plusieurs milliers d'euros au taux réduit de 0,715 %, au lieu des droits pleins. Économie immédiate sur le poste droits d'enregistrement. En revanche, le projet initial prévoyait une démolition partielle suivie d'une reconstruction, ce qui aurait modifié la nature juridique des biens vendus et fragilisé l'application de la TVA sur la marge à la revente. En reprenant le montage en amont, l'opération a été recadrée pour préserver la qualification des lots et fiabiliser le régime de TVA retenu. Le gain n'est pas seulement fiscal : l'opérateur a piloté sa trésorerie en connaissant, dès le départ, l'échéance des cinq ans et le calendrier de ses reventes. Une intervention en aval, après signature, n'aurait rien pu corriger.
Ce qu'un expert-comptable marchand de biens vous apporte concrètement
L'accompagnement dépasse de loin la tenue des comptes. Sur ce métier, il porte sur les points suivants :
- Sécuriser la TVA dès le premier achat. Régime de la marge ou prix total, absence de droit à déduction, effet des travaux lourds sur la qualification du bien : ces vérifications se font avant de signer.
- Structurer l'activité. Entreprise individuelle ou société, IR ou IS, protection du patrimoine personnel : des choix qui pèsent sur chaque opération et sur votre responsabilité.
- Gérer l'engagement de revendre. Suivi du délai de cinq ans, contrôle des mentions dans l'acte, anticipation du rappel de droits en cas de dépassement.
- Suivre le coût de revient et la marge. Opération par opération, connaître sa marge réelle est la condition d'un pilotage sain.
- Anticiper la trésorerie. L'achat, les travaux et les droits précèdent la revente : le décalage se prévoit, il ne se subit pas.
- Produire les comptes et les déclarations, en engageant la responsabilité du cabinet.
Ces missions se recoupent avec d'autres sujets utiles au dirigeant : le choix des charges réellement déductibles au régime réel, les taux de TVA applicables dans le bâtiment quand vous faites réaliser des travaux, ou encore le choix du statut juridique au démarrage. Si votre activité touche aussi à la transaction, notre article sur la comptabilité d'un agent immobilier éclaire les frontières entre les métiers.
Combien coûte cet accompagnement
Le budget dépend du nombre d'opérations menées par an, de leur taille, de la structure juridique retenue et des missions confiées. Un opérateur qui réalise une opération ponctuelle n'a pas les mêmes besoins qu'un marchand qui enchaîne plusieurs programmes.
Je préfère établir un devis clair après un premier échange plutôt qu'afficher un tarif générique qui ne veut rien dire sur ce métier. Le bon réflexe est de raisonner en retour sur investissement : un montage TVA sécurisé ou une imposition bien arbitrée compense très largement des honoraires, à l'échelle d'une seule opération.
Pourquoi un cabinet en Drôme-Ardèche
Un expert-comptable implanté à Valence connaît le marché local, les niveaux de prix et les interlocuteurs du territoire. Cette proximité compte quand une opportunité d'achat se présente et qu'il faut trancher vite sur le montage, entre Romans-sur-Isère, Montélimar et l'autre rive du Rhône.
Strata est un cabinet installé à Valence, orienté conseil et pilotage par la donnée. Nous accompagnons les marchands de biens de la Drôme et de l'Ardèche, de la première opération d'achat-revente aux activités récurrentes, avec un cap constant : votre marge et votre sécurité fiscale.
Conclusion : associez votre expert-comptable avant le premier achat
Faire appel à un expert-comptable marchand de biens n'est pas une formalité administrative. C'est une protection sur des opérations où chaque décision de montage se chiffre : la qualification en BIC, le traitement du stock, l'arbitrage IR ou IS, la TVA sur la marge et l'engagement de revendre. Ces points se sécurisent en amont, au moment où tout se joue encore.
Si vous menez, ou préparez, des opérations d'achat-revente en Drôme-Ardèche, ne validez pas votre prochain achat sans en avoir parlé. Contactez le cabinet Strata pour un premier échange et un devis adapté à vos opérations.
FAQ
Un marchand de biens a-t-il vraiment besoin d'un expert-comptable spécialisé ?C'est fortement recommandé. La fiscalité du métier (imposition en BIC, biens en stock, TVA sur la marge, engagement de revendre) est technique et souvent mal maîtrisée par les cabinets généralistes. Sur des opérations à forts enjeux, l'écart de compétence se traduit directement en marge gagnée ou perdue.
À quel moment faut-il consulter ?Avant le premier achat. C'est au moment du montage que se sécurisent la TVA, le choix de la structure et les droits d'enregistrement. Après la signature de l'acte, la plupart des leviers sont figés.
Peut-on être requalifié marchand de biens sans le vouloir ?Oui. Un particulier ou une SCI qui enchaîne les achats-reventes avec intention spéculative peut être requalifié en application de l'article 35 du CGI, avec rappel de TVA et de BIC sur les années non prescrites. Vérifier sa situation en amont évite ce risque.
Quelle est la différence entre TVA sur la marge et TVA sur le prix total ?La TVA sur la marge, prévue à l'article 268 du CGI, ne s'applique que sur la différence entre le prix de vente et le prix d'achat, lorsque l'acquisition n'a pas ouvert droit à déduction. À défaut, la TVA porte sur le prix total. L'écart peut absorber toute la marge d'une opération, d'où l'importance de trancher avant d'acheter.
Qu'est-ce que l'engagement de revendre et que rapporte-t-il ?Prévu à l'article 1115 du CGI, il permet de payer une taxe de publicité foncière réduite à 0,715 % au lieu de droits de mutation de l'ordre de 5,80 % à 6,32 % selon les départements en 2026, à condition de revendre le bien dans les cinq ans (deux ans en vente par lots avec droit de préemption). L'engagement doit être inscrit dans l'acte d'achat.
Strata accompagne-t-il les débutants ?Oui, de la première opération d'achat-revente aux activités récurrentes, en Drôme et en Ardèche.
Sources officielles utilisées
- Code général des impôts, article 35 (marchand de biens, imposition en BIC) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000033817773
- Code général des impôts, article 268 (TVA sur la marge) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000024189151
- Code général des impôts, article 1115 (engagement de revendre) : https://www.legifrance.gouv.fr/codes/article_lc/LEGIARTI000024188977
- BOFiP, BOI-BIC-CHAMP-20-10 (profits des marchands de biens et assimilés) : https://bofip.impots.gouv.fr/bofip/4710-PGP.html
- BOFiP, série TVA immobilière (régime de la marge, condition d'identité) : https://bofip.impots.gouv.fr/bofip/3232-PGP.html
- Service-Public / impots.gouv.fr (taux d'impôt sur les sociétés 2026) : https://entreprendre.service-public.fr/vosdroits/F23575
- Ordonnance n° 2025-1247 du 17 décembre 2025 (recodification TVA dans le CIBS au 1er septembre 2026) : https://www.legifrance.gouv.fr/jorf/id/JORFTEXT000052618000
Publié le 17 septembre 2026
Modifié le 17 septembre 2026