Créer une holding quand on dirige une TPE-PME : à quoi ça sert, ce que ça coûte vraiment chaque année
Je l'entends presque à chaque bilan réussi : « Il faudrait peut-être que je crée une holding. » Créer une holding peut en effet réduire fortement l'impôt sur les bénéfices que vous faites remonter de votre société. Cette économie ne se concrétise pourtant que si l'argent sert à investir, racheter, vendre ou transmettre, et la holding coûte de l'argent chaque année, que vous l'utilisiez ou non. Voici ce qu'elle apporte réellement à un dirigeant de TPE-PME et ce qu'elle lui coûte, avec les règles en vigueur au 2 octobre 2026.
Les exemples viennent du bâtiment et de l'immobilier, les secteurs que nous accompagnons le plus à Valence, en Drôme et en Ardèche. Le raisonnement vaut pour toute société soumise à l'impôt sur les sociétés.
Holding passive ou animatrice : de quoi parle-t-on ?
Une holding est une société dont l'actif principal est constitué de parts d'autres sociétés. Dans le schéma le plus courant, le dirigeant détient sa holding, qui détient à son tour 100 % de la société d'exploitation : la SAS de maçonnerie, l'agence immobilière ou la société de marchand de biens. La holding est soumise à l'impôt sur les sociétés et tient sa propre comptabilité.
Ce montage n'est pas réservé aux grands groupes. L'Insee recensait 134 000 groupes de sociétés implantés en France en 2017 (Insee), en majorité de petite taille (Insee).
On distingue deux familles de holdings :
- La holding passive se contente de détenir des titres et d'encaisser des dividendes. C'est la plus simple à faire vivre.
- La holding animatrice a pour activité principale la participation active à la conduite de la politique de son groupe, et peut rendre à ses filiales, à titre purement interne, des services administratifs, juridiques, comptables, financiers ou immobiliers. C'est la définition que retient l'article 787 B du CGI pour le pacte Dutreil.
Le choix entre les deux pèse surtout sur la transmission et sur la TVA.
À quoi sert une holding quand on dirige une TPE-PME
Une holding se justifie par ce que vous ferez de l'argent qui remonte. Voici les usages les plus fréquents dans nos dossiers.
Faire remonter les bénéfices presque sans impôt
C'est le mécanisme de base, appelé régime mère-fille. Lorsque la holding détient au moins 5 % du capital de sa filiale, sous forme nominative et en pleine propriété ou en nue-propriété, et qu'elle conserve ces titres au moins deux ans (article 145 du CGI), les dividendes qu'elle reçoit sont exonérés d'impôt sur les sociétés, à l'exception d'une quote-part de frais et charges égale à 5 % de leur montant (article 216 du CGI, commenté au BOFiP).
En 2026, les dividendes que vous percevez personnellement supportent le prélèvement forfaitaire unique de 31,4 % : 12,8 % d'impôt sur le revenu (article 200 A du CGI) et 18,6 % de prélèvements sociaux, la CSG sur ces revenus étant passée à 10,6 % (article L136-8 du Code de la sécurité sociale).
Le tableau suppose que la holding bénéficie du taux réduit d'IS de 15 %, réservé aux sociétés dont le chiffre d'affaires n'excède pas 10 millions d'euros et dont le capital, entièrement libéré, est détenu à 75 % au moins par des personnes physiques (article 219 du CGI). Sur 100 000 € de dividendes, la holding paie 750 € (15 % de 5 000 €) là où vous auriez payé 31 400 €, la société d'exploitation ayant dans les deux cas déjà acquitté son propre impôt.
Ce chiffre doit être lu avec précaution. Si la holding vous reverse plus tard les 99 250 € restants, vous paierez alors 31,4 % et toucherez environ 68 090 €, un peu moins que les 68 600 € d'une distribution directe. Sur l'argent que vous dépensez personnellement, la holding repousse l'impôt sans le supprimer. L'arbitrage entre salaire et dividendes est détaillé dans notre article sur la rémunération du chef d'entreprise.
Attention si vous êtes marchand de biens : le régime ne s'applique pas aux produits des parts de sociétés immobilières inscrites en stock (article 145, 6, e du CGI), un point repris sur notre page expert-comptable marchand de biens.
Investir dans les murs, le matériel ou une nouvelle activité
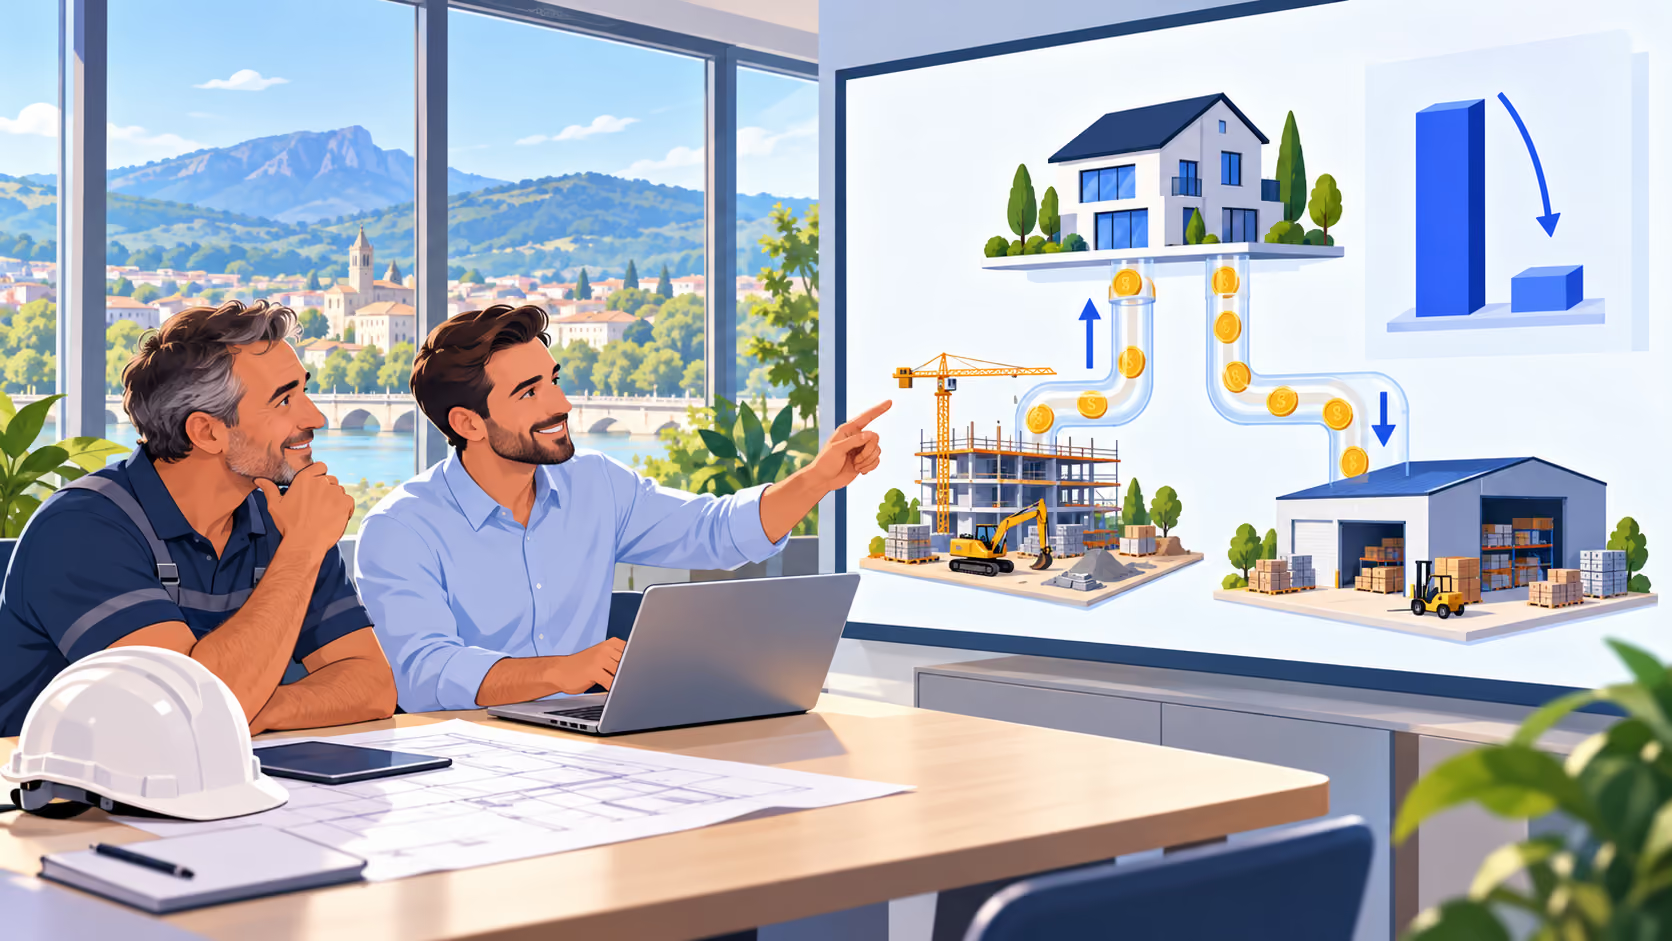
Une fois remontée, la trésorerie peut financer un investissement sans passer par votre patrimoine personnel. Dans le bâtiment, le cas le plus fréquent est l'achat du dépôt. Beaucoup d'artisans l'achètent par une SCI détenue en direct, ce qui les oblige à se verser des dividendes taxés à 31,4 % pour payer l'apport et les échéances. Avec une holding, ces sommes remontent presque sans impôt et la holding achète le bien, ou finance une SCI qu'elle détient (voir nos articles sur la création d'une SCI et sur le choix entre SCI à l'IR et SCI à l'IS).
Elle peut aussi lancer une seconde activité ou avancer de la trésorerie à une filiale en creux de chantiers. Le Code monétaire et financier autorise ces opérations entre sociétés liées par un contrôle (article L511-7), qu'une convention de trésorerie écrite vient sécuriser. Pour les patrimoines immobiliers importants, pensez aussi à l'impôt sur la fortune immobilière.
Racheter une entreprise ou les parts d'un associé
C'est l'usage le plus puissant, à un moment où beaucoup de chefs d'entreprise du bâtiment approchent de la retraite. La holding emprunte pour acheter les titres de la société cible, par exemple l'entreprise d'un plombier ardéchois qui cède son affaire. Les dividendes de la cible remontent ensuite presque sans impôt et remboursent l'emprunt. Le même schéma permet de racheter les parts d'un associé qui veut partir, sans que les autres aient à s'endetter personnellement.
Si la holding détient au moins 95 % de la filiale, elle peut opter pour l'intégration fiscale, pour cinq exercices (article 223 A du CGI). Les résultats du groupe sont additionnés, les intérêts d'emprunt de la holding réduisent le bénéfice de la filiale et, après un premier exercice dans le groupe, la quote-part imposable sur les dividendes tombe à 1 % (article 216 du CGI). Le revers est rarement expliqué : pour le taux réduit de 15 %, les chiffres d'affaires du groupe s'additionnent et une seule tranche de 42 500 € s'applique au résultat d'ensemble (article 219 du CGI). Sur un petit groupe, la tranche perdue peut effacer le gain attendu.
Le projet de loi de finances pour 2027, présenté le 1er octobre 2026, prévoit des mesures pour la reprise d'entreprises, non votées à ce jour (Assemblée nationale) : cet article sera mis à jour après l'adoption du texte.
Préparer la vente de votre entreprise
Si votre holding détient votre société depuis au moins deux ans (article 39 duodecies du CGI), la plus-value de cession relève du régime des titres de participation : elle est exonérée, sauf une quote-part de 12 % soumise à l'IS (article 219, I, a quinquies du CGI), soit une imposition effective de 3 % au taux normal de 25 %. Les titres de sociétés à prépondérance immobilière sont exclus. Le prix reste dans la holding, disponible pour un nouvel investissement.
Si vous détenez votre société en direct, vous pouvez apporter vos titres à une holding que vous contrôlez avant la vente : la plus-value d'apport est placée en report d'imposition (article 150-0 B ter du CGI). Si la holding revend les titres moins de trois ans après l'apport, le report n'est maintenu que si elle réinvestit au moins 70 % du prix dans une activité économique, dans les trois ans, et conserve ces investissements cinq ans. La loi de finances pour 2026 a durci ces conditions pour les cessions réalisées depuis le 21 février 2026, contre 60 % en deux ans et un an de conservation auparavant (BOFiP, ACTU-2026-00099). La gestion de son propre patrimoine immobilier est exclue.
Je le dis sans détour : une holding créée trois semaines avant la signature pour placer le prix en assurance-vie ne tient pas. Le report tombe et la plus-value devient imposable, intérêts de retard en plus. Une cession se prépare des années à l'avance, avec la valorisation de l'entreprise ; notre guide pour vendre son entreprise de BTP en détaille le calendrier.
Transmettre l'entreprise à vos enfants
Le pacte Dutreil exonère de droits de donation ou de succession 75 % de la valeur des titres transmis (article 787 B du CGI). Il suppose un engagement collectif de conservation d'au moins deux ans, puis un engagement individuel de six ans pris par chaque héritier ou donataire. L'un des associés signataires ou des bénéficiaires doit aussi exercer une fonction de direction dans la société pendant l'engagement collectif et les trois ans qui suivent la transmission. Une holding animatrice permet de transmettre un groupe en une seule opération.
Dans sa version en vigueur depuis le 21 février 2026, l'article 787 B exclut de l'exonération les biens non affectés à l'activité, comme les véhicules de tourisme, les objets d'art, les vins ou les logements. Le caractère animateur doit aussi se prouver, par des comptes rendus de réunions de direction et des conventions de prestations.
Ce que coûte vraiment une holding chaque année
Une holding est une société à part entière, qui génère des frais chaque année, que vous la fassiez travailler ou non.
Les frais de création
La création par apport de titres demande une évaluation de votre société, des statuts et les formalités d'immatriculation. Dans une SAS, l'intervention d'un commissaire aux apports est la règle : les associés ne peuvent l'écarter, à l'unanimité, que si aucun apport en nature ne dépasse 30 000 € et si leur total ne dépasse pas la moitié du capital (articles L227-1 et D227-3 du Code de commerce). Pour les titres d'une entreprise en activité, le seuil est presque toujours franchi, et ce coût doit figurer dans le budget. Le siège peut en revanche être fixé à votre domicile (article L123-11-1 du Code de commerce), sans frais de domiciliation.
Les frais qui reviennent tous les ans
Le premier poste est la comptabilité : tenue des comptes, comptes annuels, liasse fiscale et, le cas échéant, déclarations de TVA. Chez Strata, il faut compter à partir de 800 €HT pour une holding passive et à partir de 1 200 € HT pour une holding animatrice. L'écart tient au nombre d'opérations, à la TVA et à une éventuelle intégration fiscale.
Les comptes doivent ensuite être approuvés dans les six mois de la clôture, puis déposés au greffe dans le mois qui suit, ou deux mois en cas de dépôt en ligne (Infogreffe). Les frais de greffe sont réglementés et restent de l'ordre de quelques dizaines d'euros (grille Infogreffe). A ces frais s'ajoute des honoraires pour la rédaction de l'assemblée générale annuelle à partir de 420 €HT.
Pour la cotisation foncière des entreprises (CFE), la cotisation minimum n'est pas due tant que le chiffre d'affaires ne dépasse pas 5 000 €, et dépend au-delà d'une base votée par votre commune (article 1647 D du CGI). Un commissaire aux comptes devient obligatoire si l'ensemble formé par la holding et ses filiales dépasse deux de ces trois seuils : 5 millions d'euros de bilan, 10 millions d'euros de chiffre d'affaires, 50 salariés (articles L821-43 et D221-5 du Code de commerce).
Les coûts que l'on oublie de budgéter
- La TVA sur les frais. Détenir des participations et encaisser des dividendes n'est pas une activité économique au sens de la TVA (BOFiP, BOI-TVA-CHAMP-10-10-30, § 300). Une holding passive ne récupère donc pas la TVA sur ses frais : budgétez-les toutes taxes comprises. Une holding animatrice qui facture ses prestations collecte la TVA et en déduit une partie selon son coefficient de taxation (BOFiP, BOI-TVA-DED-20-10-20).
- Des frais peu déductibles en pratique. Lorsque le principal revenu imposable de la holding est la quote-part de 5 %, ses charges créent surtout un déficit reportable.
- Le temps et le formalisme. Conventions écrites entre sociétés, décisions d'associés, report de la plus-value d'apport à mentionner chaque année dans votre déclaration de revenus (BOFiP, obligations déclaratives).
À partir de quand une holding devient-elle rentable ?
Le raisonnement tient en un ratio. Chaque euro de dividende qui remonte dans la holding au lieu de vous être versé évite 31,4 % d'impôt immédiat, moins les 0,75 % payés par la holding (5 % de quote-part taxés à 15 %), soit 30,65 %. Pour que cette économie couvre 1 000 € de frais annuels, il faut donc faire remonter et réinvestir environ 3 300 € de dividendes par an. Avec vos frais réels, il suffit de multiplier par 3,3.
Ce ratio donne un seuil minimal. Il ignore la durée pendant laquelle l'argent restera investi et la façon dont vous le récupérerez : cession, transmission sous pacte Dutreil ou distribution taxée à 31,4 %. C'est pourquoi nous modélisons les scénarios sur cinq à dix ans avec vos chiffres réels, dans un prévisionnel dédié.
Je suis clair avec les dirigeants que je reçois : si vous avez besoin de tous vos dividendes pour vivre, ne créez pas de holding, elle vous coûtera sans rien vous rapporter. Si vous laissez régulièrement des bénéfices dans la société et avez un projet identifié à moins de dix ans, elle mérite d'être chiffrée.
Cas pratique : un dirigeant du gros œuvre entre Valence et Romans
Prenons le dossier, anonymisé et simplifié, d'un dirigeant de 52 ans qui détient seul une SAS de gros œuvre de quatorze salariés entre Valence et Romans-sur-Isère. La société dégage environ 110 000 € de bénéfice après impôt. Il se verse un salaire pour vivre et souhaitait acheter, par une SCI à son nom, le dépôt qu'il loue depuis dix ans. Son fils, chef de chantier dans l'entreprise, pourrait reprendre un jour.
Avec une SCI personnelle, il aurait dû se verser environ 60 000 € de dividendes par an pour financer l'apport puis les échéances, soit 18 840 € de prélèvement forfaitaire chaque année. Faire acheter le dépôt par la SAS aurait exposé le bâtiment aux risques propres à l'activité et compliqué une future cession ou transmission.
Après modélisation de trois scénarios sur dix ans, il a apporté ses titres de SAS à une holding, avec un commissaire aux apports puisque l'apport dépassait largement 30 000 €. Sa plus-value d'apport est en report tant qu'il conserve les titres de la holding. Celle-ci reçoit 60 000 € de dividendes par an, paie 450 € d'IS sur la quote-part et a acheté le dépôt, qu'elle loue à la SAS. Sur cinq ans, elle dispose d'environ 92 000 € de plus pour investir que dans le scénario SCI en direct, avant déduction de ses frais annuels.
Nous n'avons pas opté pour l'intégration fiscale : le gain sur la quote-part, environ 360 € par an, ne justifiait pas le surcroît de suivi. Nous avons en revanche documenté dès le départ le rôle d'animation de la holding, en vue d'une transmission au fils sous pacte Dutreil.
Créer une holding : les étapes et les points à verrouiller
- Fixer l'objectif et le chiffrer. Réinvestir, racheter, vendre ou transmettre : chaque objectif appelle un montage différent, que nous modélisons à partir de vos bilans.
- Choisir la forme. La SAS est la plus utilisée pour sa souplesse statutaire. Si la holding doit être animatrice, les statuts décrivent son rôle auprès des filiales.
- Faire évaluer les titres. Une valorisation documentée sert de base à l'apport, au report d'imposition et au travail du commissaire aux apports.
- Apporter ou céder vos titres. L'apport ouvre droit au report d'imposition lorsque vous contrôlez la holding. Vendre vos titres à votre propre holding, grâce à un emprunt, est un autre montage : votre plus-value est alors imposée immédiatement.
- Immatriculer la holding et rédiger les conventions : siège possible à votre domicile (voir créer son entreprise : les points d'attention), prestations de services si la holding est animatrice, convention de trésorerie, bail si elle loue un bien à une filiale.
- Organiser le suivi : approbation des comptes des deux sociétés, mention annuelle du report dans votre déclaration de revenus, tableau de bord consolidé du groupe.
Les erreurs que je vois le plus souvent
- Facturer des « management fees » sans contenu. Sans prestations réelles, convention écrite ni prix justifié, c'est le premier point qu'examinera un vérificateur.
- Utiliser la holding comme un compte personnel. Les sommes mises à la disposition d'un associé à titre d'avances ou de prêts sont présumées être des revenus distribués (article 111 du CGI).
- Loger la résidence familiale ou des biens de loisir dans la holding. Depuis la loi de finances pour 2026, ces biens supportent une taxe annuelle de 20 % dans les holdings de plus de 5 millions d'euros d'actifs, contrôlées à 50 % au moins par une personne et sa famille et dont les revenus passifs dépassent la moitié des produits, pour les exercices clos à compter du 31 décembre 2026 (article 235 ter C du CGI). Ils sont aussi exclus du pacte Dutreil.
- Monter une holding au seul intérêt fiscal. L'administration peut écarter un acte qui détourne l'objectif des textes et dont le motif principal est d'éluder l'impôt (article L64 A du Livre des procédures fiscales).
Ce qu'il faut retenir avant de créer une holding
Créer une holding a du sens quand l'argent qui remonte a une destination précise : un dépôt à acheter, une entreprise à racheter, une cession ou une transmission à préparer. Dans ces situations, le régime mère-fille, l'apport-cession ou le pacte Dutreil peuvent représenter plusieurs dizaines de milliers d'euros d'écart. Sans projet, la holding reste une société de plus à tenir, avec des frais chaque année.
À Valence, nous accompagnons sur ces décisions les dirigeants de la Drôme et de l'Ardèche, notamment dans le bâtiment et l'immobilier. À partir de vos derniers bilans et de vos projets, nous chiffrons votre situation avec et sans holding sur plusieurs années, avant toute création. Le premier rendez-vous est gratuit : prenez contact avec le cabinet et nous vous dirons si, dans votre cas, la holding couvre ses frais et à quel horizon.
Questions fréquentes sur la création d'une holding
Combien coûte une holding par an ?
Le premier poste est la comptabilité, avec la tenue des comptes et la liasse fiscale. S'y ajoutent l'approbation et le dépôt des comptes au greffe, dont les frais réglementés se limitent à quelques dizaines d'euros, les frais bancaires, éventuellement la CFE et, au-delà de certains seuils de groupe, un commissaire aux comptes. Une holding passive coûte nettement moins cher qu'une holding animatrice qui facture des prestations et déclare de la TVA.
À partir de quel montant de dividendes une holding est-elle rentable ?
En 2026, chaque euro de dividende qui remonte dans la holding au lieu de vous être versé évite environ 30,65 % d'impôt immédiat. Pour couvrir 1 000 € de frais annuels, il faut donc faire remonter et réinvestir environ 3 300 € de dividendes par an. Ce calcul ne vaut que si l'argent reste investi : s'il vous est reversé, il sera imposé à ce moment-là.
Peut-on créer une holding pour une seule société ?
Oui. La plupart des holdings de dirigeants de TPE-PME ne détiennent au départ qu'une filiale. Le régime mère-fille s'applique dès que la holding détient au moins 5 % du capital de la filiale et conserve ses titres au moins deux ans.
Quelle différence entre holding passive et holding animatrice ?
La holding passive se contente de détenir des titres et de recevoir des dividendes. La holding animatrice a pour activité principale la participation active à la conduite de la politique du groupe et peut rendre à ses filiales des services administratifs, juridiques, comptables, financiers ou immobiliers. Ce caractère animateur conditionne notamment l'application du pacte Dutreil à la holding et doit pouvoir être prouvé.
Une holding permet-elle de payer moins d'impôt sur la vente de mon entreprise ?
Elle peut le permettre de deux façons. Si la holding détient votre société depuis au moins deux ans, la plus-value de cession n'est imposée à l'IS que sur une quote-part de 12 %, sauf pour les sociétés à prépondérance immobilière. Si vous apportez vos titres à une holding avant la vente, la plus-value d'apport est reportée ; pour les cessions réalisées depuis le 21 février 2026, une revente par la holding dans les trois ans impose de réinvestir au moins 70 % du prix dans une activité économique dans les trois ans et de conserver ces investissements cinq ans.
Peut-on domicilier sa holding à son domicile ?
Oui. Le Code de commerce autorise une société à installer son siège au domicile de son représentant légal. Si le bail ou le règlement de copropriété l'interdit, cette domiciliation est limitée à cinq ans à compter de la création, après information préalable du bailleur ou du syndic.
Peut-on se rémunérer par sa holding ?
Oui, si la holding rend de vraies prestations à sa filiale et les lui facture dans le cadre d'une convention écrite, à un prix justifié. La rémunération versée par la holding reste soumise aux cotisations sociales et à l'impôt sur le revenu : la holding ne rend pas votre salaire moins cher.