Expert-comptable BTP à Valence : piloter vos chantiers, pas seulement clôturer l'exercice
Vous dirigez une entreprise du bâtiment dans la Drôme ou en Ardèche. Les carnets de commandes sont corrects, les équipes tournent, et pourtant le résultat de fin d'année ne ressemble jamais tout à fait à ce que vous aviez en tête. Dans les dossiers que je reprends, l'écart vient presque toujours du même endroit : une comptabilité qui enregistre les opérations sans jamais vous dire ce qui se passe chantier par chantier. Un expert-comptable BTP à Valence doit vous donner cette lecture pendant l'année, au moment où vous pouvez encore agir. Strata est installé à Valence, travaille avec les entreprises de la Drôme, de l'Ardèche et de la vallée du Rhône, et le premier rendez-vous peut se tenir au cabinet, en visio ou par téléphone.
Ce que coûte un cabinet qui ne connaît pas le bâtiment
Avant de parler de méthode, voici cinq situations que je rencontre régulièrement en reprenant le dossier d'une entreprise du bâtiment suivie jusque-là par un cabinet généraliste. Aucune n'a l'air grave isolément. C'est leur accumulation qui fait la différence entre un exercice correct et un exercice décevant.
Le compte prorata jamais provisionné. Sur un chantier en corps d'état séparés, les dépenses communes (eau, électricité, nettoyage, bennes) sont réparties entre les entreprises en fin de chantier. Si personne ne l'a anticipé, la régularisation tombe d'un coup, souvent plusieurs mois après la dernière facture, et vient amputer une marge que vous pensiez acquise.
La retenue de garantie sortie des radars. Elle est retenue sur vos situations, puis plus personne ne la suit. Un an après la réception, elle devrait vous revenir. Faute de relance, une partie n'est jamais réclamée et finit en perte.
L'autoliquidation mal appliquée. Un sous-traitant qui continue de facturer la TVA par habitude, ou une entreprise principale qui oublie de déclarer la taxe autoliquidée : dans les deux cas, le rappel arrive en contrôle, avec des pénalités, parfois sur trois exercices.
La paie du bâtiment traitée comme une paie de bureau. Caisse de congés payés, indemnités de trajet et de repas, déduction forfaitaire spécifique : un paramétrage approximatif se paie lors d'un contrôle Urssaf, et il fausse surtout votre coût horaire chargé, donc vos devis.
Le coût de revient horaire figé depuis trois ans. Les salaires ont bougé, l'assurance et les véhicules aussi, le taux horaire utilisé pour chiffrer est resté le même. La marge s'érode sans signal, jusqu'au bilan.
Ces cinq points ont un point commun : un cabinet qui connaît le secteur les repère à la première revue de dossier, parce qu'il sait où regarder.
La comptabilité chantier par chantier
Pourquoi le bâtiment ne se lit pas comme une autre activité
Dans la plupart des activités, le lien entre une vente et son coût est immédiat. Dans le bâtiment, il s'étale sur des semaines ou des mois, à travers des flux qui n'ont pas le même rythme. Vous achetez des matériaux en mars, vous mobilisez trois compagnons en avril, vous facturez une situation en mai, vous encaissez en juillet, et la retenue de garantie revient un an après la réception. Entre-temps, un avenant a modifié le périmètre, un sous-traitant a facturé hors taxes et un aléa de terrain a consommé deux jours de main-d'œuvre absents du devis.
Une comptabilité classique enregistre tout cela correctement et produit un bilan juste. Elle ne répond pas pour autant à la question qui vous intéresse : ce chantier m'a-t-il rapporté quelque chose ? C'est la maille d'analyse qui distingue un expert-comptable du bâtiment d'un cabinet généraliste. Votre unité de gestion est le chantier, bien plus que le mois ou l'exercice.
Contrats à cheval sur deux exercices et travaux en cours
Un chantier commencé en octobre et livré en mars pose une vraie question : quel produit rattacher à quel exercice ? Les règles comptables prévoient plusieurs méthodes pour les contrats qui s'étalent dans le temps, dont la méthode à l'avancement. Le choix a un effet direct sur le résultat affiché, donc sur votre impôt et sur la lecture qu'en feront votre banque et votre assureur.
À la clôture, les chantiers non terminés doivent être valorisés. Sous-évaluer les en-cours, c'est afficher un résultat artificiellement bas. Les surévaluer, c'est payer de l'impôt sur une marge qui n'existe pas encore, voire qui n'existera jamais si le chantier dérape.
Connaître son prix de revient horaire réel
Beaucoup d'entreprises chiffrent à partir d'un taux horaire hérité de l'habitude, ajusté au ressenti du marché local. Le calcul du coût de revient horaire intègre pourtant bien plus que le salaire chargé : les heures non productives (trajets, intempéries, formation, entretien du matériel), l'amortissement des véhicules et des engins, la quote-part de frais généraux. Pour une entreprise qui intervient de Romans au sud de l'Ardèche, le temps de trajet non facturé pèse souvent beaucoup plus lourd que ce que le dirigeant estime.
Ce coût horaire sert ensuite à calculer votre seuil de rentabilité : le chiffre d'affaires en dessous duquel l'année ne couvre pas vos charges fixes. Je recommande de le recalculer au moins une fois par an, et à chaque embauche ou investissement important.
Comparer le devisé et le réalisé
Un suivi analytique par chantier rapproche, poste par poste, ce qui était prévu et ce qui a été consommé : heures, matériaux, sous-traitance, location de matériel. Le but n'est pas de faire le procès d'un chantier terminé. Il s'agit de repérer ce qui se répète : un type de prestation systématiquement sous-évalué, un client dont les chantiers dérapent toujours, une équipe dont les heures dépassent régulièrement le devis. Ces constats deviennent des décisions concrètes sur votre politique de prix et sur les affaires que vous acceptez.
TVA dans le bâtiment : les règles en vigueur au 5 octobre 2026
La TVA concentre une bonne partie des redressements dans le secteur. Rarement par malhonnêteté : les règles sont fines et les chantiers réels sont rarement des cas d'école.
Trois taux sur les travaux dans les logements
Trois taux de TVA coexistent sur les travaux réalisés dans des logements.
| Taux | Travaux concernés | Texte |
|---|---|---|
| 10 % | Amélioration, transformation, aménagement et entretien d'un logement achevé depuis plus de deux ans | Art. 279-0 bis du CGI |
| 5,5 % | Rénovation énergétique (isolation, chauffage, ventilation, eau chaude sanitaire) dans un logement achevé depuis au moins deux ans, selon les critères techniques fixés par arrêté | Art. 278-0 bis A du CGI |
| 20 % | Neuf, travaux qui aboutissent à un immeuble neuf ou augmentent la surface de plancher de plus de 10 %, locaux non affectés à l'habitation, fourniture ou installation d'une chaudière susceptible d'utiliser des combustibles fossiles, nettoyage, espaces verts | Dérogations prévues aux mêmes articles |
Deux points méritent votre attention. Un même devis peut comporter plusieurs taux : une rénovation qui associe une pompe à chaleur éligible et la réfection d'une salle de bains relève de deux lignes distinctes. Le BOFiP impose d'ailleurs de faire apparaître séparément, sur les factures et en comptabilité, la part relevant de chaque taux. Ensuite, depuis le 1er mars 2025, l'installation d'une chaudière pouvant fonctionner aux énergies fossiles relève du taux normal, même dans un logement ancien. Beaucoup de trames de devis n'ont pas été mises à jour.
La mention sur le devis a remplacé l'attestation
L'article 41 de la loi de finances pour 2025 a supprimé les attestations papier (formulaires 1300-SD et 1301-SD). Le client certifie désormais directement sur le devis ou la facture que les conditions du taux réduit sont remplies. Le BOFiP, dans sa version du 9 septembre 2026, précise les règles pratiques :
- l'exigence de certification ne s'applique pas aux travaux qui étaient en cours au 16 février 2025 ;
- des modèles de mention officiels existent, pour le devis comme pour la facture, d'autres rédactions étant admises si elles reprennent tous les éléments de fond ;
- pour les travaux de réparation et d'entretien d'un montant inférieur à 1 000 € TTC, la mention peut être omise, à condition que le document indique le nom et l'adresse du client et de l'immeuble, la nature des travaux et le fait que l'immeuble est achevé depuis plus de deux ans ;
- sans certification, ou si vous ne pouvez pas produire le document, le taux normal s'applique à l'ensemble des prestations.
Mon conseil est simple : intégrez la mention officielle dans vos modèles de devis une bonne fois pour toutes, et conservez le devis signé avec la facture. C'est le genre de sujet qu'un cabinet spécialisé règle en une demi-heure et qui évite un rappel à 10 points de TVA sur tout un chantier.
Un détail souvent ignoré : le taux de 10 % ne s'applique pas aux travaux facturés par un sous-traitant à son donneur d'ordre. Le sous-traitant relève alors du mécanisme d'autoliquidation décrit ci-dessous.
L'autoliquidation de la TVA en sous-traitance
Pour les travaux de construction, y compris la réparation, l'entretien, la transformation et la démolition, réalisés par un sous-traitant pour le compte d'un donneur d'ordre assujetti, c'est le donneur d'ordre qui déclare et paie la TVA (article 283, 2 nonies du CGI). En pratique :
- le sous-traitant facture hors taxes, avec la mention « Autoliquidation » ;
- l'entreprise principale déclare la TVA sur sa propre déclaration et la déduit dans le même temps si elle y a droit ;
- le mécanisme joue à chaque niveau de la chaîne de sous-traitance.
Il ne s'applique pas aux travaux réalisés pour un particulier, ni aux prestations qui ne sont pas des travaux immobiliers (la location de matériel sans opérateur, par exemple). L'erreur la plus coûteuse reste le sous-traitant qui facture la TVA par habitude : le même article prévoit que toute personne qui fait figurer la TVA sur une facture en est redevable du seul fait de sa facturation. Le guide autoliquidation de la TVA en sous-traitance détaille les cas limites, et l'article sous-traitance BTP traite du contrat et de la rentabilité.
Encaissement ou débits : quand reverser la TVA
Les travaux immobiliers sont des prestations de services. La TVA y est en principe exigible à l'encaissement, sauf option pour les débits (article 269, 2-c du CGI). Le choix n'est pas neutre : entre reverser la TVA au moment où vous facturez et la reverser quand le client paie, l'écart représente souvent plusieurs semaines. Sur des situations de travaux importantes, c'est de la trésorerie mobilisée pour rien. Vérifiez quel régime s'applique réellement à votre entreprise, et que votre logiciel de facturation est paramétré en conséquence.
La paie du bâtiment, sans approximation
La paie BTP est l'un des sujets où l'écart entre un cabinet généraliste et un cabinet qui connaît le secteur se voit le plus vite. Chaque particularité a une conséquence directe sur votre coût horaire chargé, donc sur le prix de vos devis.
Caisse de congés payés et indemnisation des intempéries
Les entreprises qui relèvent des conventions collectives du bâtiment et des travaux publics doivent s'affilier à une caisse de congés payés du réseau CIBTP (article D3141-12 du Code du travail). Pour une entreprise dont l'activité principale relève du bâtiment, c'est la caisse de la circonscription du siège social qui assure ce service. Vous ne payez pas les congés directement à vos salariés : vous cotisez à la caisse, qui les indemnise. Le taux de cotisation fait partie de votre coût de main-d'œuvre et doit figurer dans votre calcul de taux horaire.
Le même réseau gère le régime chômage-intempéries (articles L5424-6 et suivants du Code du travail). L'arrêt de travail pour intempéries est décidé par l'entrepreneur ou son représentant sur le chantier. Les heures perdues sont indemnisées selon des règles précises, et une déclaration mal faite prive l'entreprise du remboursement auquel elle a droit.
Trajets, paniers et système des zones
Les ouvriers du bâtiment en petits déplacements perçoivent des indemnités de repas, de trajet et de transport. Les indemnités de trajet et de transport dépendent d'un système de zones concentriques calculées à partir du siège ou du point de départ de l'entreprise, et les montants sont fixés par accord régional. Une erreur de zone, répétée sur chaque salarié et chaque jour travaillé, finit par représenter une somme significative, soit en trop-versé, soit en redressement. Le traitement social de ces indemnités obéit en outre à des règles d'exonération propres. L'article convention collective du bâtiment détaille ces mécanismes.
La déduction forfaitaire spécifique et ses conséquences
Les ouvriers du bâtiment peuvent bénéficier d'une déduction forfaitaire spécifique (DFS) pour frais professionnels, qui réduit l'assiette des cotisations. Historiquement fixée à 10 %, elle est en voie d'extinction : son taux est de 7 % en 2026, il baisse chaque année et le dispositif disparaît au 1er janvier 2032. En contrepartie de cette sortie progressive, le bâtiment conserve des règles d'application plus souples que les autres secteurs, encadrées par le Bulletin officiel de la sécurité sociale (rubrique Frais professionnels). L'employeur doit disposer d'un accord collectif ou de l'accord de chaque salarié, et l'assiette après déduction ne peut pas descendre sous un plancher, apprécié à chaque paie.
La DFS fait baisser le coût immédiat, mais elle réduit aussi les droits sociaux du salarié, notamment pour la retraite. Elle interagit également avec le calcul de la réduction générale des cotisations 2026 (RGDU). L'appliquer ou non est une décision à prendre en connaissance de cause, avec des simulations chiffrées, pas une case cochée par défaut dans le logiciel.
Carte BTP et grille conventionnelle
Chaque salarié qui effectue des travaux de bâtiment ou de travaux publics doit être déclaré pour obtenir une carte d'identification professionnelle (article L8291-1 du Code du travail). Côté salaires, la classification de chaque compagnon dans la grille de la convention collective détermine son minimum conventionnel. Un ouvrier mal positionné, c'est un rappel de salaire possible et une base de calcul faussée pour vos devis.
Le guide paie dans le bâtiment reprend l'ensemble de ces points en détail.
Votre paie BTP et votre TVA sont-elles bien paramétrées ?
Premier rendez-vous d'une heure, gratuit et sans engagement, au cabinet à Valence, en visio ou par téléphone. Nous regardons ensemble vos devis, votre paie et votre suivi de chantier.
Prendre rendez-vousTrésorerie : encaisser avant de financer le chantier suivant
Dans le bâtiment, une entreprise peut déposer le bilan avec un carnet de commandes plein. Les chiffres de la Banque de France le rappellent : à fin juillet 2026, la construction comptait 14 351 défaillances d'entreprises sur douze mois, soit environ une défaillance sur cinq en France, même si ce nombre recule légèrement sur un an. La cause revient presque toujours au même mécanisme : les décaissements (matériaux, salaires, sous-traitants) partent avant que les encaissements (situations, soldes, retenues) ne reviennent.
J'aborde la trésorerie comme un sujet de pilotage. Elle se prévoit et se travaille, poste par poste.
Situations de travaux et acomptes
La facturation à l'avancement suppose que l'avancement déclaré corresponde à l'avancement réel. Facturer en retard, c'est financer le chantier à la place du client. Négocier un acompte à la commande, surtout quand les matériaux sont commandés en amont, change souvent davantage la trésorerie qu'une ligne de crédit.
La retenue de garantie, une créance à part entière
Sur les marchés privés, la retenue de garantie est plafonnée à 5 % du montant des travaux et doit être consignée par le maître d'ouvrage, sauf si vous fournissez une caution bancaire (article 1 de la loi n° 71-584 du 16 juillet 1971). Un an après la réception, avec ou sans réserves, les sommes vous reviennent, sauf opposition motivée du maître d'ouvrage notifiée par lettre recommandée (article 2 de la même loi). Chaque retenue doit donc être suivie avec sa date de libération et relancée à l'échéance. Le détail est dans l'article retenue de garantie dans le BTP.
Le compte prorata, à provisionner dès le démarrage
Sur les chantiers en corps d'état séparés, je conseille de provisionner une estimation du compte prorata dès le début, chantier par chantier. La régularisation de fin de chantier devient alors une formalité au lieu d'une mauvaise surprise.
Sous-traitants : la vigilance qui protège votre trésorerie
Pour tout contrat d'au moins 5 000 € HT (article R8222-1 du Code du travail), le donneur d'ordre doit se faire remettre l'attestation de vigilance Urssaf de son sous-traitant à la signature, puis tous les six mois jusqu'à la fin du contrat (article D8222-5). À défaut, vous pouvez être tenu solidairement des cotisations impayées d'un sous-traitant qui pratiquait le travail dissimulé. Ce risque ne se voit nulle part dans vos comptes jusqu'au jour où il se matérialise.
Délais de paiement et impayés
Un client qui paie à 60 jours au lieu de 30, sur un chantier à six chiffres, immobilise une somme que vous devez financer. Un suivi du poste client avec des relances organisées, y compris sur les soldes et les retenues, fait partie du travail de fond. Quand le retard devient un impayé, la procédure est décrite dans l'article facture impayée : que faire.
Le guide gestion de trésorerie dans le BTP explique comment construire un plan de trésorerie glissant à trois ou six mois à partir de vos données réelles.
Savoir où vous en êtes avant la clôture
C'est le cœur du métier d'expert-comptable tel que je le conçois, et ce qui manque le plus dans les accompagnements que je vois. Le bilan arrive quatre à six mois après la fin de l'exercice. À ce moment-là, plus rien ne se décide : on constate.
Ce qui se décide quatre mois avant la clôture
Quatre mois avant la fin de l'exercice, une situation intermédiaire permet encore d'agir sur plusieurs leviers :
- la rémunération du dirigeant et l'arbitrage entre salaire et dividendes, à caler sur le résultat probable (rémunération du chef d'entreprise) ;
- le calendrier d'un investissement en matériel ou en véhicule, avant ou après la clôture ;
- la valorisation des travaux en cours et le traitement des chantiers à cheval ;
- les provisions justifiées : litige client, compte prorata, garantie ;
- le niveau de trésorerie à conserver pour passer l'hiver et ses intempéries.
Une fois l'exercice clos, aucun de ces leviers ne se rattrape.
Le budget N+1 posé avant le début de l'année
Le prévisionnel financier se construit avant le début de l'exercice suivant, à partir de votre carnet de commandes, de vos effectifs et de vos projets d'investissement. Il donne un cap chiffré, mois par mois, et sert de base aux discussions avec la banque. C'est aussi lui qui permet de dire, en cours d'année, si l'écart observé est normal ou s'il appelle une décision.
Les indicateurs à suivre en cours d'année
Un tableau de bord financier utile pour une entreprise du bâtiment tient sur une page : marge par chantier comparée au devis, ratio heures facturées sur heures payées, carnet de commandes exprimé en mois d'activité, délai moyen d'encaissement, montant des retenues de garantie à récupérer. Ces chiffres font l'objet de points réguliers dans l'année avec le cabinet.
Chez Strata, la situation intermédiaire et le prévisionnel N+1 sont inclus dès la première offre d'accompagnement. Je ne crois pas à un accompagnement d'entreprise du bâtiment qui s'en passerait.
Cas client (anonymisé)
Une entreprise de plomberie-chauffage installée dans la vallée du Rhône, huit salariés, nous a rejoints en cours d'exercice. Son chiffre d'affaires progressait, sa trésorerie baissait, et le dirigeant ne comprenait pas pourquoi. La situation intermédiaire a montré deux choses. Les petits chantiers de dépannage, chiffrés avec le même taux horaire que les installations, perdaient de l'argent dès qu'on intégrait les temps de trajet. Et plusieurs retenues de garantie de chantiers réceptionnés depuis plus d'un an n'avaient jamais été réclamées. Le dirigeant a revu sa grille tarifaire de dépannage, organisé les relances sur les retenues et décalé l'achat d'un véhicule après la clôture. L'exercice suivant a été construit sur un prévisionnel qui distinguait les deux activités.
Artisans du bâtiment : les sujets qui reviennent
Les artisans qui cherchent un expert-comptable posent souvent les mêmes questions, quelle que soit la taille de l'entreprise.
MaPrimeRénov' et qualification RGE. Pour vos clients, la prime dépend souvent de votre qualification RGE et du respect des règles de dépôt du dossier avant travaux. Les conditions ont été recentrées en 2026 : l'article MaPrimeRénov' 2026-2027 côté artisan fait le point sur les effets en trésorerie et sur vos devis.
Les charges déductibles. Véhicule, outillage, vêtements de travail, formation, cotisations : la liste est longue et les règles de justification précises. Elles sont détaillées dans l'article charges déductibles pour un artisan.
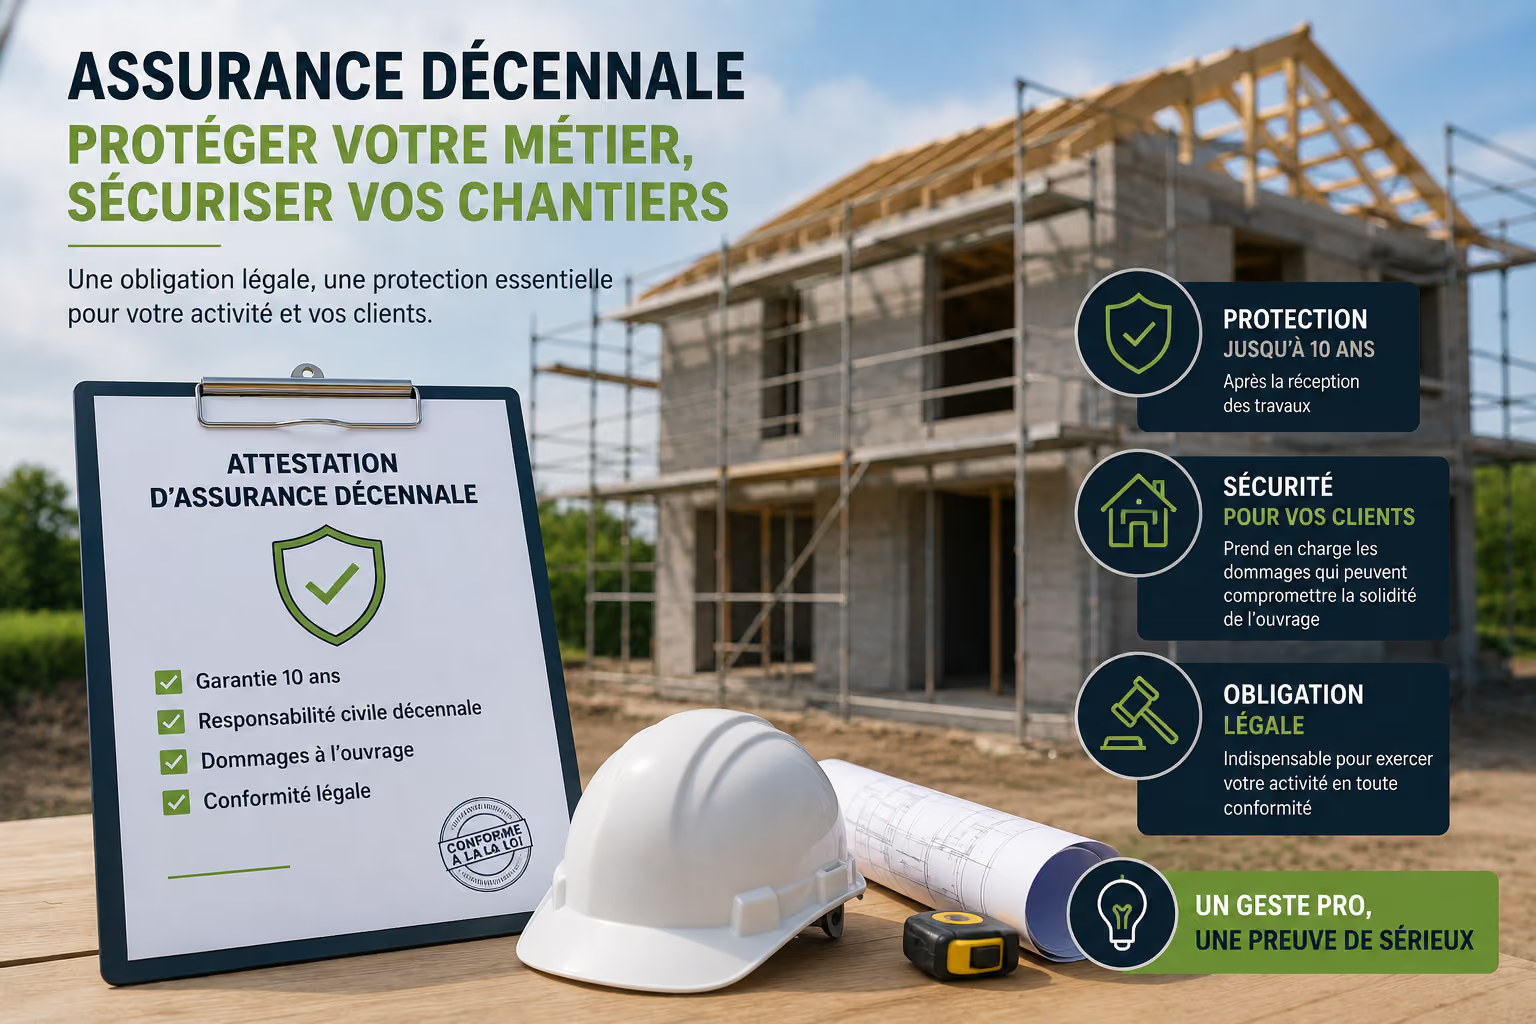
L'assurance décennale. Elle est obligatoire pour les travaux de construction, et l'attestation d'assurance doit être jointe à vos devis et factures (article L243-2 du Code des assurances). Son coût pèse sur vos frais généraux et doit apparaître dans votre taux horaire. Voir l'article assurance décennale d'un artisan.
La facturation électronique. Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques via une plateforme agréée, et les TPE-PME devront les émettre à partir du 1er septembre 2027 (impots.gouv.fr). Bien menée, cette transition relie enfin devis, situations et comptabilité. Le calendrier complet figure dans l'article facture électronique pour les TPE et PME.
Le choix du statut au démarrage. Micro-entreprise, entreprise individuelle ou société : le choix dépend du niveau d'investissement, du besoin de protéger son patrimoine et de la rémunération visée. Il se prépare avant l'immatriculation, avec l'article aides à la création d'entreprise pour un artisan en complément.
Création, croissance, cession : les moments qui comptent
Certains moments de la vie d'une entreprise du bâtiment demandent un accompagnement plus poussé. Voici ceux pour lesquels les dirigeants nous sollicitent le plus souvent.
- La création. Statut, financement, premières embauches et assurance : les décisions prises la première année engagent les suivantes. Voir création d'entreprise dans le BTP.
- Le financement d'un projet. Un local, un dépôt, une flotte de véhicules : la banque attend un dossier chiffré et cohérent, que l'on construit avec le business plan BTP.
- La valorisation. Avant toute discussion avec un repreneur, il faut savoir ce que vaut l'entreprise et pourquoi. L'article valoriser une entreprise de BTP détaille les multiples et les retraitements.
- La cession. Elle se prépare deux à trois ans à l'avance pour présenter des comptes lisibles : voir vendre son entreprise de BTP et, pour le montage, céder son entreprise de BTP via une holding.
Autour du bâtiment, d'autres métiers partagent la même logique d'opération : marchands de biens, promoteurs immobiliers et agents immobiliers. Pour eux aussi, la rentabilité se lit opération par opération.
Travailler avec Strata depuis Valence
Strata est un cabinet d'expertise comptable installé à Valence. Nous accompagnons les TPE et PME de la Drôme, de l'Ardèche et de la vallée du Rhône, et l'accompagnement se fait aussi bien au cabinet qu'à distance, en visio ou par téléphone, pour les entreprises plus éloignées. Notre approche repose sur l'exploitation de vos données : la saisie est automatisée autant que possible pour consacrer le temps à l'analyse et aux décisions.
Trois niveaux d'accompagnement sont proposés :
- Business : dès ce premier niveau, situation intermédiaire avant la clôture, prévisionnel de l'année suivante et suivi de vos indicateurs clés.
- Vision : tout Business, avec un tableau de bord plus resserré et un accompagnement en cas de contrôle fiscal ou social.
- Co-pilote : un suivi en temps réel et des indicateurs personnalisés selon vos enjeux.
Conclusion : choisir un expert-comptable BTP à Valence qui regarde vos chantiers
Questions fréquentes
Peut-on changer d'expert-comptable en cours d'exercice ?
Oui. Le changement est possible à tout moment, dans le respect du préavis prévu par votre lettre de mission actuelle. Le nouveau cabinet prend contact avec le précédent pour organiser la reprise du dossier : récupération des écritures, des déclarations et des pièces. Changer en cours d'année permet souvent de préparer la clôture dans de meilleures conditions que d'attendre le bilan.
Que coûte un expert-comptable pour une entreprise du bâtiment ?
Il n'existe pas de tarif réglementé. Chez Strata, l'accompagnement d'une entreprise du BTP démarre à 2 400 € HT par an, pour la comptabilité, la TVA (autoliquidation comprise), les comptes annuels et la liasse fiscale. Le montant final dépend du volume de pièces, du nombre de salariés en paie et du niveau de suivi souhaité : il est chiffré après le premier rendez-vous.
Reprenez-vous une comptabilité en retard ?
Oui. Une comptabilité en retard se reprend en priorisant ce qui expose l'entreprise : déclarations de TVA, échéances sociales, puis remise à jour des écritures. Plus la reprise est engagée tôt, plus il reste de leviers pour la clôture à venir.
Gérez-vous la paie CIBTP en interne ?
Oui, la paie de nos clients du bâtiment est réalisée avec le paramétrage propre au secteur : déclarations à la caisse de congés payés, intempéries, indemnités de trajet et de repas selon les zones, et choix argumenté sur la déduction forfaitaire spécifique.
Intervenez-vous en dehors de la Drôme ?
Oui. Le cabinet est installé à Valence et accompagne des entreprises de la Drôme, de l'Ardèche et de la vallée du Rhône. Les rendez-vous peuvent se tenir au cabinet, en visio ou par téléphone, ce qui permet de suivre des entreprises plus éloignées.
Faut-il une comptabilité analytique quand on a cinq salariés ?
À mon avis, oui, sous une forme simple. Dès que vous menez plusieurs chantiers en parallèle, savoir lequel gagne de l'argent et lequel en perd change vos décisions de prix. Un suivi des heures, des achats et de la sous-traitance par chantier suffit au départ, sans outil lourd.